Giới hạn chi phí — tính toán chi phí thực tế cho mỗi kiện hàng
Tính toán chi phí trên mỗi kiện hàng sử dụng được bằng cách tách biệt chi phí sở hữu hàng năm khỏi các chi phí biến đổi như chi phí máy kéo, nhiên liệu, buộc hàng, nhân công, sửa chữa và thời gian ngừng hoạt động trên một sản lượng hàng năm thực tế.
Việc so sánh chi phí phải đảm bảo tính nhất quán về phạm vi, thời gian và kết quả sử dụng được. Để tính toán chi phí thực tế trên mỗi kiện hàng, hãy bắt đầu bằng chi phí trên mỗi kiện; kiểm tra lại khấu hao; sau đó xác minh chi phí nhiên liệu. Ba bước quan sát này giúp ngăn chặn một đặc điểm hoặc triệu chứng hấp dẫn duy nhất chi phối toàn bộ quyết định.
Chi phí thực tế tính toán chính xác cho mỗi kiện hàng có thể phụ thuộc vào kiểu máy, loại cây trồng, khu vực hoặc cấu hình vận hành. Kiểm tra hướng dẫn sử dụng máy đóng kiện để biết các giá trị liên quan đến chi phí nhân công. Yêu cầu nhà cung cấp cung cấp dữ liệu bằng văn bản liên quan đến chi phí sửa chữa. Sử dụng bằng chứng thực tế để tính chi phí trên mỗi kiện hàng. Việc phân tách này giúp tách biệt các dữ liệu đã được ghi nhận với các giả định.
Các yếu tố kinh tế đầu vào để tính toán chi phí thực tế trên mỗi kiện hàng.
Giá thành mỗi kiện
Phân tách chi phí sở hữu cố định khỏi chi phí vận hành biến đổi. Khấu hao, chi phí vốn, bảo hiểm và chi phí chuồng trại có thể vẫn phát sinh ngay cả trong năm sử dụng thấp, trong khi nhiên liệu và chi phí đóng gói tăng lên theo sản lượng. Liên kết chi phí trên mỗi kiện với khấu hao trong lần kiểm tra thực địa đầu tiên để tính toán chi phí thực tế trên mỗi kiện.
Khấu hao
Bao gồm cả chi phí máy kéo và máy đóng kiện. Nhiên liệu, khấu hao hoặc thuê máy kéo, bảo dưỡng và thời gian của người vận hành đều là một phần của hoạt động đóng kiện, ngay cả khi máy kéo đã có sẵn trong trang trại. Liên kết khấu hao với chi phí nhiên liệu trong lần kiểm tra thực địa đầu tiên để tính toán chi phí thực tế cho mỗi kiện.
Chi phí nhiên liệu
Đo lượng tiêu thụ lưới hoặc dây buộc từ các cuộn hoặc gói thực tế đã sử dụng trên một số lượng kiện hàng nhất định, thay vì áp dụng một mức định mức tùy ý cho mỗi kiện. Liên kết chi phí nhiên liệu với chi phí nhân công trong lần kiểm tra thực địa đầu tiên để tính toán chi phí thực tế cho mỗi kiện hàng.
Phân tách chi phí sở hữu cố định khỏi chi phí vận hành biến đổi. Khấu hao, chi phí vốn, bảo hiểm và chi phí bảo trì có thể vẫn phát sinh ngay cả trong năm sử dụng thấp, trong khi nhiên liệu và chi phí đóng gói tăng lên theo sản lượng. Bài kiểm tra tính toán chi phí thực tế trên mỗi kiện rơm cần liên kết khấu hao, chi phí nhiên liệu và chi phí sửa chữa. Trước tiên, hãy đo lường hoặc kiểm tra khấu hao. Sau đó, so sánh chi phí nhiên liệu với cùng một sản lượng cây trồng. Đối với “Chi phí vận hành biến đổi”, ý nghĩa thực tế là nhiên liệu, chi phí đóng gói, nhân công, hao mòn thông thường. Câu trả lời thực tế là “Tăng theo số giờ hoạt động và số lượng kiện rơm”. Tránh sử dụng giá mua như thể đó là chi phí khấu hao hàng năm, vì nó có thể chỉ thay đổi triệu chứng mà không chứng minh được nguyên nhân. Bao gồm cả chi phí máy kéo cũng như chi phí máy đóng kiện. Nhiên liệu, khấu hao hoặc thuê máy kéo, bảo trì và thời gian vận hành là một phần của hoạt động đóng kiện ngay cả khi máy kéo đã có sẵn trong trang trại. Khi hoàn thành kiện rơm tiếp theo, hãy xem xét chi phí sửa chữa. Kết quả có thể lặp lại sẽ cho thấy cùng một xu hướng trong một lần thực hiện đại diện khác.
Đo lường lượng tiêu thụ lưới hoặc dây buộc từ các cuộn hoặc gói thực tế đã sử dụng trên một số lượng kiện nhất định, thay vì áp dụng một mức định mức tùy ý cho mỗi kiện. Sử dụng chi phí sửa chữa làm bằng chứng để tính toán chi phí thực tế trên mỗi kiện; sử dụng chi phí trên mỗi kiện để kiểm tra chéo. Thêm chi phí nhiên liệu để hồ sơ bao gồm thông tin về cây trồng, máy móc và sản lượng. Dòng “Hoạt động biến đổi” mô tả một ranh giới hữu ích vì nhiên liệu, dây buộc, nhân công, hao mòn thông thường. Chỉ theo dõi dòng “Tăng theo giờ và số lượng kiện” sau khi ranh giới đó được tuân thủ. Không nên dựa vào việc bỏ qua chi phí sở hữu máy kéo và nhiên liệu vì máy kéo đã được thanh toán. Sử dụng lịch sử sửa chữa nhiều năm hoặc dự trữ sửa chữa theo ngân sách cho các bộ phận hao mòn, vòng bi, xích, phụ tùng máy xúc và các sự cố ngoài kế hoạch. Một mùa vụ tốt hoặc xấu bất thường không nên quyết định hiệu quả kinh tế trọn đời. Nếu chi phí sửa chữa được cải thiện trong khi chi phí trên mỗi kiện xấu đi, thì việc điều chỉnh đã chuyển vấn đề sang nơi khác. Lặp lại việc kiểm tra trước khi tăng tốc độ sản xuất.
Bao gồm cả chi phí máy kéo và máy đóng kiện. Nhiên liệu, khấu hao hoặc thuê máy kéo, bảo dưỡng và thời gian vận hành đều là một phần của hoạt động đóng kiện ngay cả khi máy kéo đã có sẵn trong trang trại. Sử dụng chi phí nhân công làm bằng chứng để tính toán chi phí thực tế trên mỗi kiện; sử dụng chi phí sửa chữa để kiểm tra chéo. Thêm khấu hao để hồ sơ bao gồm thông tin về cây trồng, máy móc và sản lượng. Dòng “Quyền sở hữu cố định” mô tả một ranh giới hữu ích vì bao gồm khấu hao, vốn, bảo hiểm, nhà ở. Chỉ thực hiện theo “Phân bổ trên sản lượng hàng năm” sau khi ranh giới đó được tuân thủ. Không nên dựa vào việc chia tổng chi phí cho tất cả các kiện đã làm ra ngay cả khi một số kiện không thể sử dụng được. Đo lường mức tiêu thụ ròng hoặc dây buộc từ các cuộn hoặc gói thực tế được sử dụng trên một số lượng kiện đã biết thay vì áp dụng một khoản phụ cấp tùy ý trên mỗi kiện. Nếu chi phí nhân công được cải thiện trong khi chi phí sửa chữa xấu đi, thì sự điều chỉnh đã chuyển vấn đề sang nơi khác. Lặp lại việc kiểm tra trước khi tăng tốc độ sản xuất.
Hãy sử dụng lịch sử sửa chữa nhiều năm hoặc dự trữ ngân sách sửa chữa cho các bộ phận hao mòn, vòng bi, xích, phụ tùng máy gặt và các sự cố ngoài dự kiến. Một mùa vụ tốt hoặc xấu bất thường không nên quyết định hiệu quả kinh tế trọn đời. Việc tính toán chi phí thực tế trên mỗi kiện hàng một cách có kiểm soát bắt đầu từ khấu hao. So sánh nó với chi phí nhiên liệu; sau đó ghi lại chi phí sửa chữa. Trong mục “Chi phí sở hữu cố định”, bao gồm khấu hao, vốn, bảo hiểm, nhà ở. Bằng chứng đó hỗ trợ hành động “Phân bổ trên sản lượng hàng năm”. Một cách chẩn đoán sai lầm là định giá lao động của chủ sở hữu bằng không khi so sánh với dịch vụ thuê ngoài. Hãy thách thức giả định đó bằng khấu hao, chứ không phải bằng phỏng đoán. Hãy gán cho lao động một chi phí thực tế, bao gồm cả lao động của chủ sở hữu khi so sánh các phương án thay thế. Chi phí cơ hội rất quan trọng trong một khoảng thời gian thu hoạch ngắn. Xác nhận kết quả cuối cùng thông qua chi phí nhiên liệu. Nếu điều kiện đồng ruộng thay đổi, hãy ghi chú sự thay đổi bên cạnh chi phí sửa chữa và thực hiện một lần thu hoạch tương đương khác.
Bản ghi đo lường để tính toán chi phí thực tế cho mỗi kiện hàng.
- giá mỗi kiện
- Ghi lại chi phí trên mỗi kiện để tính toán chi phí thực tế trên mỗi kiện. Kết hợp với “Chi phí sở hữu cố định”, bao gồm khấu hao, vốn, bảo hiểm, chi phí lưu kho. Việc xác minh liên quan là: Sử dụng lịch sử sửa chữa nhiều năm hoặc quỹ dự trữ sửa chữa cho các bộ phận hao mòn, vòng bi, xích, phụ tùng máy gặt và các sự cố ngoài dự kiến. Một mùa vụ tốt hoặc xấu bất thường không nên quyết định hiệu quả kinh tế trọn đời.
- khấu hao
- Ghi nhận khấu hao để tính toán chi phí thực tế trên mỗi kiện hàng. Kết hợp với mục “Chi phí hoạt động biến đổi”, bao gồm nhiên liệu, đóng gói, nhân công, hao mòn thông thường. Bước kiểm chứng liên quan là: Gán chi phí thực tế cho nhân công, bao gồm cả nhân công của chủ sở hữu khi so sánh các phương án khác nhau. Chi phí cơ hội rất quan trọng trong khoảng thời gian thu hoạch ngắn.
- chi phí nhiên liệu
- Ghi lại chi phí nhiên liệu để tính toán chi phí thực tế trên mỗi kiện hàng. Kết hợp với “Rủi ro và tổn thất”, bao gồm sự cố, thời gian ngừng hoạt động, kiện hàng bị hư hỏng hoặc bị loại bỏ. Phương pháp xác minh liên quan là: Chia tổng chi phí cho sản lượng hữu ích, không chỉ đơn giản là chu kỳ buồng đốt. Các kiện hàng bị hư hỏng trong kho hoặc bị loại bỏ do chất lượng vẫn tiêu tốn tài nguyên tại hiện trường.
- chi phí lao động
- Ghi lại chi phí nhân công để tính toán chi phí thực tế trên mỗi kiện. Kết hợp với “Chi phí sở hữu cố định”, bao gồm khấu hao, vốn đầu tư, bảo hiểm, chi phí nhà ở. Việc kiểm chứng liên quan là: Tách biệt chi phí sở hữu cố định khỏi chi phí vận hành biến đổi. Khấu hao, chi phí vốn, bảo hiểm và chi phí nhà ở có thể vẫn tiếp tục phát sinh ngay cả trong năm sử dụng thấp, trong khi nhiên liệu và chi phí đóng gói tăng lên theo sản lượng.
- chi phí sửa chữa
- Ghi lại chi phí sửa chữa để tính toán chi phí thực tế cho mỗi kiện. Kết hợp với mục “Chi phí vận hành biến đổi”, bao gồm nhiên liệu, phí buộc, nhân công, hao mòn thông thường. Việc xác minh liên quan là: Bao gồm cả chi phí máy kéo và máy đóng kiện. Nhiên liệu, khấu hao hoặc thuê máy kéo, bảo trì và thời gian của người vận hành là một phần của hoạt động đóng kiện ngay cả khi máy kéo đã có sẵn trong trang trại.
Ma trận quyết định để tính toán chi phí thực tế trên mỗi kiện hàng.
| Tình trạng | Nghĩa | Hành động xác minh |
|---|---|---|
| Quyền sở hữu cố định | Khấu hao, vốn, bảo hiểm, nhà ở | Phân bổ đều trong sản lượng hàng năm; Lượng sử dụng hàng năm thấp làm tăng chi phí cố định trên mỗi kiện hàng. |
| Hoạt động biến đổi | Nhiên liệu, đóng gói, nhân công, hao mòn thông thường | Tăng theo số giờ và số kiện; Đo lường mức tiêu thụ thực tế. |
| Rủi ro và tổn thất | Hỏng hóc, thời gian ngừng hoạt động, kiện hàng bị hư hỏng hoặc bị loại bỏ | Ảnh hưởng đến kết quả đầu ra hữu ích; Nên sử dụng dữ liệu nhiều mùa vụ nếu có thể. |
| Giải phóng | Chấp nhận kết quả tính toán chi phí thực tế trên mỗi kiện hàng khi chi phí trên mỗi kiện hàng, khấu hao và chi phí nhiên liệu đều dẫn đến cùng một kết luận. | |
Trình tự sáu bước thực địa để tính toán chi phí thực tế trên mỗi kiện hàng
- Bước 1 — Khảo sát ban đầu. Phân tách chi phí sở hữu cố định khỏi chi phí vận hành biến đổi. Khấu hao, chi phí vốn, bảo hiểm và chi phí chuồng trại có thể vẫn phát sinh ngay cả trong năm sử dụng thấp, trong khi nhiên liệu và chi phí đóng gói tăng lên theo sản lượng. Ghi chi phí trên mỗi kiện để tính toán chi phí thực tế trên mỗi kiện. Cộng thêm chi phí do điều kiện mùa vụ và chi phí nhiên liệu. Giữ lại hồ sơ này trước khi điều chỉnh.
- Bước 2 — Xác định vị trí. Bao gồm cả chi phí máy kéo và máy đóng kiện. Nhiên liệu, khấu hao hoặc thuê máy kéo, bảo trì và thời gian của người vận hành đều là một phần của hoạt động đóng kiện, ngay cả khi máy kéo đã có sẵn trong trang trại. Tìm thành phần hoặc điểm công việc liên quan đến khấu hao. So sánh nó với "Chi phí hoạt động biến đổi", vì bao gồm nhiên liệu, dây buộc, nhân công, hao mòn thông thường.
- Bước 3 — Đo đạc. Đo lượng tiêu thụ lưới hoặc dây buộc từ các cuộn hoặc gói thực tế đã sử dụng trên một số lượng kiện hàng nhất định, thay vì áp dụng một mức định mức tùy ý cho mỗi kiện hàng. Sử dụng phương pháp đo lường hoặc kiểm tra phù hợp để tính toán chi phí nhiên liệu. Giữ chi phí sửa chữa trong cùng một lượt để việc so sánh vẫn hợp lệ.
- Bước 4 — Kiểm tra. Hãy sử dụng lịch sử sửa chữa nhiều năm hoặc dự trữ ngân sách sửa chữa cho các bộ phận hao mòn, vòng bi, xích, phụ tùng máy gặt và các sự cố ngoài dự kiến. Một mùa vụ tốt hoặc xấu bất thường không nên quyết định hiệu quả kinh tế trọn đời. Hãy tính toán chi phí thực tế cho mỗi lần thay đổi kiện hàng gắn liền với chi phí nhân công. Không nên kết hợp việc này với việc chia tổng chi phí cho tất cả các kiện hàng đã sản xuất, ngay cả khi một số kiện không thể sử dụng được. Hãy quan sát kiện hàng tiếp theo.
- Bước 5 — Chính xác. Xác định chi phí thực tế cho lao động, bao gồm cả lao động của chủ sở hữu khi so sánh các phương án khác nhau. Chi phí cơ hội rất quan trọng trong khoảng thời gian thu hoạch ngắn. Áp dụng công thức “Tăng theo số giờ làm việc và số kiện hàng” khi có bằng chứng chứng minh điều đó. Kiểm tra lại khấu hao; giữ nguyên các thiết lập khác khi khả thi.
- Bước 6 — Thả ra. Chia tổng chi phí cho sản lượng hữu ích, không chỉ đơn thuần là chu kỳ buồng sấy. Các kiện hàng bị hư hỏng trong kho hoặc bị loại bỏ do chất lượng vẫn tiêu tốn tài nguyên đồng ruộng. Chỉ tính toán chi phí thực tế trên mỗi kiện hàng cho công việc bình thường sau khi chi phí trên mỗi kiện hàng và chi phí nhiên liệu phù hợp với kết quả cuối cùng. Lưu lại hồ sơ.
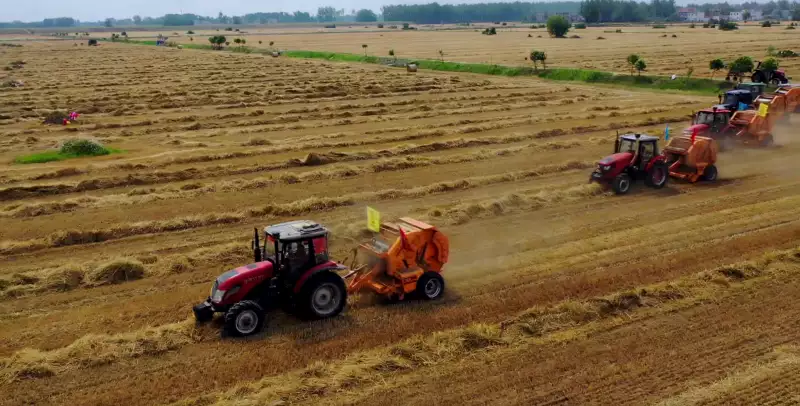
Ví dụ minh họa cách tính chi phí thực tế cho mỗi kiện hàng.
Giả sử chi phí sở hữu máy đóng kiện hàng năm là 12.000 đơn vị tiền tệ và chi phí đóng kiện biến đổi là 8 đơn vị tiền tệ cho mỗi kiện sử dụng được. Với 2.000 kiện, chi phí sở hữu đóng góp 6 đơn vị tiền tệ cho mỗi kiện, tổng cộng là 14 đơn vị tiền tệ trước khi tính đến bất kỳ chi phí máy kéo hoặc chi phí lưu trữ nào bị bỏ sót. Chỉ với 1.000 kiện, chi phí cố định tương tự trở thành 12 đơn vị tiền tệ cho mỗi kiện. Trong bản ghi tính toán chi phí thực tế trên mỗi kiện, hãy đặt chi phí trên mỗi kiện bên cạnh khấu hao. Cộng thêm kết quả quan sát được cho chi phí nhiên liệu. Đánh dấu bất kỳ thay đổi nào về độ ẩm, năng suất, nhiệt độ, luống hoặc người vận hành xảy ra trong quá trình thử nghiệm; nếu không, sự thay đổi của cây trồng có thể bị nhầm lẫn với ảnh hưởng của máy móc.
Những lỗi có thể dẫn đến việc tính toán sai chi phí thực tế cho mỗi kiện hàng.
- Không tính đến chi phí sở hữu máy kéo và nhiên liệu vì máy kéo đã được thanh toán đầy đủ. Kiểm tra chi phí trên mỗi kiện trước khi chấp nhận lời giải thích đó để tính toán chi phí thực tế trên mỗi kiện. So sánh khấu hao trong lần đóng gói tiếp theo. Sử dụng bằng chứng phản bác này: Đo lượng tiêu thụ ròng hoặc dây buộc từ các cuộn hoặc gói thực tế đã sử dụng trên một số lượng kiện đã biết thay vì áp dụng một khoản phụ cấp tùy ý trên mỗi kiện.
- Sử dụng giá mua như thể đó là chi phí khấu hao hàng năm. Hãy kiểm tra khấu hao trước khi chấp nhận lời giải thích đó để tính toán chi phí thực tế trên mỗi kiện. So sánh chi phí nhiên liệu trong lần thu hoạch tiếp theo. Sử dụng bằng chứng phản bác này: Sử dụng lịch sử sửa chữa nhiều năm hoặc quỹ dự trữ sửa chữa cho các bộ phận hao mòn, vòng bi, xích, phụ tùng máy gặt và các sự cố ngoài dự kiến. Một mùa vụ tốt hoặc xấu bất thường không nên quyết định hiệu quả kinh tế trọn đời của sản phẩm.
- Đánh giá công sức của chủ sở hữu ở mức bằng không khi so sánh với dịch vụ khách hàng. Hãy kiểm tra chi phí nhiên liệu trước khi chấp nhận lời giải thích đó để tính toán chi phí thực tế cho mỗi kiện hàng. So sánh chi phí nhân công trong lần thu hoạch tiếp theo. Sử dụng bằng chứng phản bác này: Hãy gán cho nhân công một chi phí thực tế, bao gồm cả nhân công của chủ sở hữu khi so sánh các phương án khác nhau. Chi phí cơ hội rất quan trọng trong khoảng thời gian thu hoạch ngắn.
- Chia tổng chi phí cho tổng số kiện hàng đã sản xuất, ngay cả khi một số kiện không thể sử dụng được. Hãy kiểm tra chi phí nhân công trước khi chấp nhận lời giải thích đó để tính toán chi phí thực tế cho mỗi kiện hàng. So sánh chi phí sửa chữa ở lần thu hoạch tiếp theo. Sử dụng bằng chứng phản bác này: Chia tổng chi phí cho sản lượng hữu ích, chứ không chỉ đơn giản là chu kỳ buồng sấy. Các kiện hàng bị hư hỏng trong kho hoặc bị loại bỏ do chất lượng vẫn tiêu tốn tài nguyên tại hiện trường.
Câu hỏi thường gặp về cách tính chi phí thực tế cho mỗi kiện hàng
Nếu máy ép kiện đã được thanh toán hết tiền thì có cần tính khấu hao không?
Để so sánh về mặt kinh tế, cần lưu ý rằng máy vẫn còn giá trị sử dụng, hao mòn và chi phí thay thế. Quan điểm về dòng tiền và chi phí kinh tế có thể khác nhau, vì vậy hãy nêu rõ bạn đang sử dụng quan điểm nào. Để tính toán chi phí thực tế trên mỗi kiện hàng, hãy kiểm tra các giới hạn số liệu ảnh hưởng đến chi phí nhiên liệu trong sách hướng dẫn sử dụng máy hoặc thông số kỹ thuật bằng văn bản của nhà cung cấp.
Tôi nên dự trù ngân sách cho những khoản sửa chữa bất ngờ như thế nào?
Nếu có, hãy sử dụng hồ sơ sửa chữa trong vài năm, điều chỉnh theo tuổi thọ máy và hao mòn dự kiến, đồng thời tách riêng các lỗi bất thường xảy ra một lần để ước tính vẫn dễ hiểu. Để tính toán chi phí thực tế trên mỗi kiện hàng, hãy xác minh các giới hạn số liệu ảnh hưởng đến chi phí nhân công trong sách hướng dẫn sử dụng máy hoặc thông số kỹ thuật bằng văn bản của nhà cung cấp.
Làm thế nào để so sánh một cách công bằng các kích thước kiện hàng khác nhau?
Chỉ tính chi phí trên mỗi kiện hàng có thể làm sai lệch kết quả. Cần tính cả chi phí trên mỗi tấn hoặc tấn thức ăn gia súc có thể sử dụng được, tốt nhất là trên cơ sở chất khô nhất quán khi độ ẩm khác nhau. Để tính toán chi phí thực tế trên mỗi kiện hàng, hãy kiểm tra các giới hạn số liệu ảnh hưởng đến chi phí sửa chữa trong sách hướng dẫn sử dụng máy hoặc thông số kỹ thuật bằng văn bản của nhà cung cấp.
Quyết định theo kịch bản để tính toán chi phí thực tế trên mỗi kiện hàng.
Hoàn tất quyết định tính toán chi phí thực tế trên mỗi kiện hàng bằng một chuỗi bằng chứng ngắn gọn. Ghi lại chi phí trên mỗi kiện hàng. Kiểm tra chéo khấu hao. Xác nhận kết quả thông qua chi phí nhiên liệu. Nếu những quan sát này mâu thuẫn, hãy quay lại chi phí nhân công trước khi tăng tốc độ, mật độ, khối lượng công việc hoặc cam kết mua hàng. Nếu vấn đề chưa được giải quyết liên quan đến từng loại máy cụ thể, hãy yêu cầu giá trị được ghi nhận cho chi phí sửa chữa thay vì ước tính.


