ขอบเขตต้นทุน — คำนวณต้นทุนที่แท้จริงต่อก้อน
คำนวณต้นทุนต่อก้อนฟางที่ใช้งานได้ โดยแยกต้นทุนการเป็นเจ้าของต่อปีออกจากต้นทุนผันแปรต่างๆ เช่น รถแทรกเตอร์ เชื้อเพลิง การผูกมัด แรงงาน การซ่อมแซม และเวลาหยุดทำงาน โดยพิจารณาจากปริมาณการผลิตต่อปีที่สมจริง
การเปรียบเทียบต้นทุนต้องคำนึงถึงขอบเขต ระยะเวลา และผลผลิตที่ใช้งานได้ ในการคำนวณต้นทุนที่แท้จริงต่อก้อน ให้เริ่มจากต้นทุนต่อก้อน ตรวจสอบค่าเสื่อมราคา จากนั้นตรวจสอบต้นทุนเชื้อเพลิง การตรวจสอบทั้งสามประการนี้จะช่วยป้องกันไม่ให้คุณลักษณะหรือลักษณะเด่นเพียงอย่างเดียวมาควบคุมการตัดสินใจทั้งหมด
การคำนวณต้นทุนต่อก้อนฟางที่แท้จริงนั้นอาจขึ้นอยู่กับรุ่นเครื่องจักร พืชผล ภูมิภาค หรือการกำหนดค่าการทำงาน ตรวจสอบคู่มือเครื่องอัดฟางสำหรับค่าที่เกี่ยวข้องกับต้นทุนแรงงาน สอบถามผู้จำหน่ายเกี่ยวกับข้อมูลที่เป็นลายลักษณ์อักษรที่เกี่ยวข้องกับต้นทุนการซ่อมแซม ใช้หลักฐานจากภาคสนามเพื่อคำนวณต้นทุนต่อก้อนฟาง การแยกแยะนี้จะช่วยให้ข้อเท็จจริงที่บันทึกไว้แตกต่างจากข้อสันนิษฐาน
ปัจจัยทางเศรษฐกิจที่ใช้ในการคำนวณต้นทุนที่แท้จริงต่อก้อน
ต้นทุนต่อก้อน
แยกต้นทุนคงที่ในการเป็นเจ้าของออกจากต้นทุนผันแปรในการดำเนินงาน ค่าเสื่อมราคา ต้นทุนด้านเงินทุน ประกันภัย และค่าเก็บรักษาอาจยังคงเกิดขึ้นแม้ในปีที่มีการใช้งานน้อย ในขณะที่เชื้อเพลิงและค่าผูกมัดจะเพิ่มขึ้นตามปริมาณการผลิต เชื่อมโยงต้นทุนต่อก้อนกับค่าเสื่อมราคาในระหว่างการตรวจสอบภาคสนามครั้งแรกเพื่อคำนวณต้นทุนที่แท้จริงต่อก้อน
ค่าเสื่อมราคา
รวมทั้งต้นทุนของรถแทรกเตอร์และต้นทุนของเครื่องอัดฟางด้วย ค่าน้ำมัน ค่าเสื่อมราคาหรือค่าเช่ารถแทรกเตอร์ ค่าบำรุงรักษา และเวลาของคนงาน ล้วนเป็นส่วนหนึ่งของการดำเนินงานอัดฟาง แม้ว่ารถแทรกเตอร์จะมีอยู่แล้วในฟาร์มก็ตาม ควรเชื่อมโยงค่าเสื่อมราคากับต้นทุนน้ำมันในระหว่างการตรวจสอบภาคสนามครั้งแรก เพื่อคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง
ต้นทุนเชื้อเพลิง
วัดปริมาณการใช้ตาข่ายหรือเชือกจากม้วนหรือห่อที่ใช้จริงเมื่อเทียบกับจำนวนก้อนฟางที่ทราบ แทนที่จะกำหนดค่าเผื่อต่อก้อนฟางแบบสุ่ม เชื่อมโยงต้นทุนเชื้อเพลิงกับต้นทุนแรงงานในระหว่างการตรวจสอบภาคสนามครั้งแรกเพื่อคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง
แยกต้นทุนคงที่ในการเป็นเจ้าของออกจากต้นทุนผันแปรในการดำเนินงาน ค่าเสื่อมราคา ต้นทุนด้านเงินทุน ประกันภัย และค่าเก็บรักษา อาจยังคงเกิดขึ้นแม้ในปีที่มีการใช้งานน้อย ในขณะที่เชื้อเพลิงและค่าผูกมัดจะเพิ่มขึ้นตามปริมาณการผลิต การคำนวณต้นทุนที่แท้จริงต่อก้อนฟางควรเชื่อมโยงค่าเสื่อมราคา ต้นทุนเชื้อเพลิง และต้นทุนการซ่อมแซม วัดหรือตรวจสอบค่าเสื่อมราคาเป็นอันดับแรก จากนั้นเปรียบเทียบต้นทุนเชื้อเพลิงภายใต้ปริมาณพืชผลเดียวกัน สำหรับ “การดำเนินงานผันแปร” ความหมายในภาคสนามคือ เชื้อเพลิง ค่าผูกมัด ค่าแรง และการสึกหรอตามปกติ คำตอบในทางปฏิบัติคือ “เพิ่มขึ้นตามชั่วโมงและจำนวนก้อนฟาง” หลีกเลี่ยงการใช้ราคาซื้อราวกับว่าเป็นค่าใช้จ่ายค่าเสื่อมราคาประจำปี เพราะอาจเปลี่ยนอาการโดยไม่พิสูจน์สาเหตุ รวมต้นทุนรถแทรกเตอร์และต้นทุนเครื่องอัดฟางด้วย เชื้อเพลิง ค่าเสื่อมราคาหรือค่าเช่ารถแทรกเตอร์ การบำรุงรักษา และเวลาของผู้ปฏิบัติงานเป็นส่วนหนึ่งของการดำเนินงานอัดฟาง แม้ว่ารถแทรกเตอร์จะมีอยู่แล้วในฟาร์มก็ตาม เมื่ออัดฟางก้อนต่อไปเสร็จ ให้ตรวจสอบต้นทุนการซ่อมแซม ผลลัพธ์ที่ทำซ้ำได้ควรแสดงทิศทางเดียวกันในการตรวจสอบครั้งต่อไป
วัดปริมาณการใช้ตาข่ายหรือเชือกจากม้วนหรือห่อที่ใช้จริงเทียบกับจำนวนก้อนฟางที่ทราบ แทนที่จะใช้ค่าเผื่อต่อก้อนฟางแบบสุ่ม ใช้ต้นทุนการซ่อมแซมเป็นหลักฐานในการคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง ใช้ต้นทุนต่อก้อนฟางเป็นตัวตรวจสอบความถูกต้อง เพิ่มต้นทุนเชื้อเพลิงเพื่อให้บันทึกมีข้อมูลเกี่ยวกับพืชผล เครื่องจักร และผลผลิต แถว “การดำเนินงานที่แปรผัน” อธิบายขอบเขตที่มีประโยชน์เนื่องจากเชื้อเพลิง การผูกมัด แรงงาน และการสึกหรอตามปกติ ปฏิบัติตาม “เพิ่มขึ้นตามชั่วโมงและจำนวนก้อนฟาง” ก็ต่อเมื่อสังเกตเห็นขอบเขตนั้นแล้ว อย่าพึ่งพาการละเลยการเป็นเจ้าของรถแทรกเตอร์และเชื้อเพลิงเพราะรถแทรกเตอร์ชำระเงินแล้ว ใช้ประวัติการซ่อมแซมหลายปีหรือเงินสำรองสำหรับการซ่อมแซมตามงบประมาณสำหรับชิ้นส่วนที่สึกหรอ ตลับลูกปืน โซ่ ชิ้นส่วนเก็บเกี่ยว และความเสียหายที่ไม่ได้กำหนดไว้ล่วงหน้า ฤดูกาลที่ดีหรือแย่ผิดปกติเพียงฤดูกาลเดียวไม่ควรกำหนดเศรษฐศาสตร์ตลอดอายุการใช้งาน หากต้นทุนการซ่อมแซมดีขึ้นในขณะที่ต้นทุนต่อก้อนฟางแย่ลง การปรับเปลี่ยนได้เปลี่ยนปัญหาไปแล้ว ตรวจสอบซ้ำก่อนที่จะเพิ่มอัตราการผลิต
รวมทั้งต้นทุนของรถแทรกเตอร์และต้นทุนของเครื่องอัดฟางด้วย เชื้อเพลิง ค่าเสื่อมราคาหรือค่าเช่ารถแทรกเตอร์ ค่าบำรุงรักษา และเวลาของผู้ปฏิบัติงาน ล้วนเป็นส่วนหนึ่งของการดำเนินงานอัดฟาง แม้ว่ารถแทรกเตอร์จะมีอยู่แล้วในฟาร์มก็ตาม ใช้ต้นทุนแรงงานเป็นหลักฐานในการคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง ใช้ต้นทุนการซ่อมแซมเป็นตัวตรวจสอบความถูกต้อง เพิ่มค่าเสื่อมราคาเพื่อให้บันทึกมีข้อมูลเกี่ยวกับพืชผล เครื่องจักร และผลผลิต แถว “กรรมสิทธิ์คงที่” อธิบายขอบเขตที่มีประโยชน์เนื่องจากค่าเสื่อมราคา เงินทุน ประกันภัย และที่อยู่อาศัย ปฏิบัติตาม “กระจายไปตามผลผลิตประจำปี” ก็ต่อเมื่อได้สังเกตขอบเขตนั้นแล้วเท่านั้น อย่าพึ่งพาการหารต้นทุนรวมด้วยจำนวนก้อนฟางทั้งหมดที่ผลิตได้ แม้ว่าบางก้อนจะใช้ไม่ได้ก็ตาม วัดปริมาณการใช้ตาข่ายหรือเชือกจากม้วนหรือห่อที่ใช้จริงเทียบกับจำนวนก้อนฟางที่ทราบ แทนที่จะใช้ค่าเผื่อต่อก้อนฟางแบบสุ่ม หากต้นทุนแรงงานดีขึ้นในขณะที่ต้นทุนการซ่อมแซมแย่ลง แสดงว่าการปรับปรุงได้เปลี่ยนปัญหาไปแล้ว ตรวจสอบซ้ำอีกครั้งก่อนที่จะเพิ่มอัตราการผลิต
ใช้ประวัติการซ่อมแซมหลายปีหรือเงินสำรองสำหรับการซ่อมแซมชิ้นส่วนที่สึกหรอ ตลับลูกปืน โซ่ ชิ้นส่วนเก็บเกี่ยว และความเสียหายที่ไม่ได้วางแผนไว้ ฤดูกาลที่ดีหรือแย่ผิดปกติเพียงฤดูกาลเดียวไม่ควรกำหนดเศรษฐศาสตร์ตลอดอายุการใช้งาน การคำนวณต้นทุนที่แท้จริงต่อก้อนฟางอย่างเป็นระบบเริ่มต้นที่ค่าเสื่อมราคา เปรียบเทียบกับต้นทุนเชื้อเพลิง จากนั้นบันทึกต้นทุนการซ่อมแซม ภายใต้หัวข้อ “การเป็นเจ้าของแบบคงที่” ให้พิจารณาค่าเสื่อมราคา เงินทุน ประกันภัย และที่อยู่อาศัย หลักฐานเหล่านั้นสนับสนุนการดำเนินการ “กระจายไปตามผลผลิตประจำปี” แนวทางการวินิจฉัยที่ไม่ดีอย่างหนึ่งคือการประเมินค่าแรงของเจ้าของเป็นศูนย์เมื่อเปรียบเทียบกับบริการรับจ้าง ท้าทายสมมติฐานนั้นด้วยค่าเสื่อมราคา ไม่ใช่ด้วยการคาดเดา กำหนดต้นทุนที่แท้จริงของแรงงาน รวมถึงแรงงานของเจ้าของเมื่อเปรียบเทียบทางเลือกต่างๆ ต้นทุนค่าเสียโอกาสมีความสำคัญในช่วงเวลาเก็บเกี่ยวที่จำกัด ยืนยันผลลัพธ์สุดท้ายผ่านต้นทุนเชื้อเพลิง หากสภาพพื้นที่เปลี่ยนแปลง ให้บันทึกการเปลี่ยนแปลงไว้ข้างๆ ต้นทุนการซ่อมแซมและทำการตรวจสอบเปรียบเทียบอีกครั้ง
บันทึกการวัดเพื่อคำนวณต้นทุนที่แท้จริงต่อก้อน
- ต้นทุนต่อก้อน
- บันทึกต้นทุนต่อก้อนเพื่อคำนวณต้นทุนที่แท้จริงต่อก้อน นำมาประกอบกับ “การเป็นเจ้าของแบบคงที่” ซึ่งรวมถึงค่าเสื่อมราคา เงินทุน ประกันภัย และค่าเก็บรักษา การตรวจสอบที่เกี่ยวข้องคือ: ใช้ประวัติการซ่อมแซมหลายปีหรือเงินสำรองสำหรับการซ่อมแซมชิ้นส่วนที่สึกหรอ ตลับลูกปืน โซ่ ชิ้นส่วนเก็บเกี่ยว และความเสียหายที่ไม่ได้วางแผนไว้ ฤดูกาลที่ดีหรือแย่ผิดปกติเพียงฤดูกาลเดียวไม่ควรเป็นตัวกำหนดเศรษฐศาสตร์ตลอดอายุการใช้งาน
- การเสื่อมราคา
- บันทึกค่าเสื่อมราคาเพื่อคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง นำมาประกอบกับ “การดำเนินงานแปรผัน” ซึ่งประกอบด้วยเชื้อเพลิง การผูกมัด ค่าแรง และการสึกหรอตามปกติ การตรวจสอบที่เกี่ยวข้องคือ: กำหนดต้นทุนที่แท้จริงของค่าแรง รวมถึงค่าแรงของเจ้าของเมื่อเปรียบเทียบทางเลือกต่างๆ ต้นทุนค่าเสียโอกาสมีความสำคัญในช่วงเวลาเก็บเกี่ยวที่จำกัด
- ต้นทุนเชื้อเพลิง
- บันทึกต้นทุนเชื้อเพลิงเพื่อคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง นำมาประกอบกับ “ความเสี่ยงและการสูญเสีย” ซึ่งรวมถึงการชำรุดเสียหาย การหยุดทำงาน ฟางที่เสียหาย หรือฟางที่ถูกปฏิเสธ การตรวจสอบที่เกี่ยวข้องคือ: หารต้นทุนรวมด้วยผลผลิตที่ใช้งานได้ ไม่ใช่แค่จำนวนรอบการทำงานในห้องอบแห้ง ฟางที่เสียหายระหว่างการจัดเก็บหรือถูกปฏิเสธเนื่องจากคุณภาพยังคงใช้ทรัพยากรในไร่นาอยู่ดี
- ต้นทุนแรงงาน
- บันทึกต้นทุนแรงงานเพื่อคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง นำมาเปรียบเทียบกับ “ต้นทุนการเป็นเจ้าของคงที่” ซึ่งรวมถึงค่าเสื่อมราคา ต้นทุนการลงทุน ประกันภัย และค่าเก็บรักษา การตรวจสอบที่เกี่ยวข้องคือ: แยกต้นทุนการเป็นเจ้าของคงที่ออกจากต้นทุนการดำเนินงานผันแปร ค่าเสื่อมราคา ต้นทุนการลงทุน ประกันภัย และค่าเก็บรักษาอาจคงอยู่แม้ในปีที่มีการใช้งานน้อย ในขณะที่เชื้อเพลิงและค่าผูกมัดจะเพิ่มขึ้นตามปริมาณการผลิต
- ค่าซ่อมแซม
- บันทึกค่าซ่อมแซมเพื่อคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง นำมาประกอบกับ “การดำเนินงานแปรผัน” ซึ่งประกอบด้วยเชื้อเพลิง การผูกมัด ค่าแรง และการสึกหรอตามปกติ การตรวจสอบที่เกี่ยวข้องคือ: รวมต้นทุนของรถแทรกเตอร์และต้นทุนของเครื่องอัดฟางด้วย เชื้อเพลิง ค่าเสื่อมราคาหรือค่าเช่ารถแทรกเตอร์ การบำรุงรักษา และเวลาของผู้ปฏิบัติงาน ล้วนเป็นส่วนหนึ่งของการดำเนินงานอัดฟาง แม้ว่ารถแทรกเตอร์จะมีอยู่แล้วในฟาร์มก็ตาม
เมทริกซ์การตัดสินใจสำหรับการคำนวณต้นทุนที่แท้จริงต่อก้อน
| เงื่อนไข | ความหมาย | การดำเนินการตรวจสอบ |
|---|---|---|
| กรรมสิทธิ์แบบตายตัว | ค่าเสื่อมราคา, เงินทุน, ประกันภัย, ที่อยู่อาศัย | กระจายไปตลอดการผลิตประจำปี การใช้งานประจำปีที่ต่ำทำให้ต้นทุนคงที่ต่อก้อนสูงขึ้น |
| การทำงานแบบแปรผัน | เชื้อเพลิง, การผูกมัด, แรงงาน, การสึกหรอตามปกติ | ปริมาณการใช้จะเพิ่มขึ้นตามชั่วโมงและจำนวนก้อนฟาง; ควรวัดปริมาณการใช้จริง |
| ความเสี่ยงและการสูญเสีย | ความเสียหาย การหยุดชะงัก ก้อนฟางที่เสียหายหรือถูกปฏิเสธ | ส่งผลต่อผลลัพธ์ที่ใช้งานได้ ควรใช้บันทึกข้อมูลหลายฤดูกาลหากเป็นไปได้ |
| ปล่อย | ยอมรับผลการคำนวณต้นทุนต่อก้อนที่แท้จริงเมื่อต้นทุนต่อก้อน ค่าเสื่อมราคา และต้นทุนเชื้อเพลิงสนับสนุนข้อสรุปเดียวกัน | |
ขั้นตอนการทำงานภาคสนาม 6 ขั้นตอนสำหรับการคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง
- ขั้นตอนที่ 1 — การกำหนดค่าพื้นฐาน แยกต้นทุนคงที่ในการเป็นเจ้าของออกจากต้นทุนผันแปรในการดำเนินงาน ค่าเสื่อมราคา ต้นทุนด้านเงินทุน ประกันภัย และค่าเก็บรักษาอาจยังคงอยู่แม้ในปีที่มีการใช้งานน้อย ในขณะที่เชื้อเพลิงและค่าผูกมัดจะเพิ่มขึ้นตามปริมาณการผลิต เขียนต้นทุนต่อก้อนเพื่อคำนวณต้นทุนที่แท้จริงต่อก้อน เพิ่มต้นทุนตามสภาพพืชผลและต้นทุนเชื้อเพลิง เก็บรักษาบันทึกนี้ไว้ก่อนการปรับปรุง
- ขั้นตอนที่ 2 — ค้นหาตำแหน่ง รวมทั้งต้นทุนของรถแทรกเตอร์และต้นทุนของเครื่องอัดฟางด้วย เชื้อเพลิง ค่าเสื่อมราคาหรือค่าเช่ารถแทรกเตอร์ ค่าบำรุงรักษา และเวลาของคนงาน ล้วนเป็นส่วนหนึ่งของการดำเนินงานอัดฟาง แม้ว่ารถแทรกเตอร์จะมีอยู่แล้วในฟาร์มก็ตาม หาองค์ประกอบหรือจุดที่เกี่ยวข้องกับค่าเสื่อมราคา เปรียบเทียบกับ “การดำเนินงานแปรผัน” เพราะรวมถึงเชื้อเพลิง ค่าผูกมัด ค่าแรง และการสึกหรอตามปกติด้วย
- ขั้นตอนที่ 3 — วัดขนาด วัดปริมาณการใช้ตาข่ายหรือเชือกจากม้วนหรือห่อที่ใช้จริงเมื่อเทียบกับจำนวนก้อนฟางที่ทราบ แทนที่จะกำหนดค่าเผื่อต่อก้อนฟางแบบสุ่ม ใช้การวัดหรือการตรวจสอบที่เหมาะสมสำหรับต้นทุนเชื้อเพลิง รวมต้นทุนการซ่อมแซมไว้ในรอบเดียวกันเพื่อให้การเปรียบเทียบยังคงถูกต้อง
- ขั้นตอนที่ 4 — ทดสอบ ใช้ประวัติการซ่อมแซมหลายปีหรือเงินสำรองสำหรับการซ่อมแซมชิ้นส่วนสึกหรอ ตลับลูกปืน โซ่ ชิ้นส่วนเก็บเกี่ยว และความเสียหายที่ไม่ได้วางแผนไว้ ฤดูกาลที่ดีหรือแย่ผิดปกติเพียงฤดูกาลเดียวไม่ควรกำหนดเศรษฐศาสตร์ตลอดอายุการใช้งาน ให้คำนวณต้นทุนที่แท้จริงต่อการเปลี่ยนก้อนฟางแต่ละครั้งโดยเชื่อมโยงกับต้นทุนแรงงาน อย่านำไปรวมกับการหารต้นทุนทั้งหมดด้วยจำนวนก้อนฟางทั้งหมดที่ผลิตได้ แม้ว่าบางก้อนจะใช้ไม่ได้ก็ตาม สังเกตก้อนฟางถัดไป
- ขั้นตอนที่ 5 — ถูกต้อง กำหนดต้นทุนแรงงานที่แท้จริง รวมถึงแรงงานของเจ้าของเมื่อเปรียบเทียบทางเลือกต่างๆ ต้นทุนค่าเสียโอกาสมีความสำคัญในช่วงเวลาเก็บเกี่ยวที่จำกัด ใช้หลักการ “ต้นทุนเพิ่มขึ้นตามจำนวนชั่วโมงและจำนวนก้อนฟาง” เมื่อมีหลักฐานสนับสนุน ตรวจสอบการคิดค่าเสื่อมราคาอีกครั้ง และคงการตั้งค่าอื่นๆ ไว้เหมือนเดิมเมื่อทำได้
- ขั้นตอนที่ 6 — ปล่อย นำต้นทุนรวมมาหารด้วยปริมาณการผลิตที่ใช้งานได้จริง ไม่ใช่แค่จำนวนรอบการทำงานของห้องอบ ก้อนฟางที่เสียหายระหว่างการจัดเก็บหรือถูกปฏิเสธเนื่องจากคุณภาพยังคงใช้ทรัพยากรในไร่ คำนวณต้นทุนต่อก้อนฟางที่แท้จริงสำหรับการทำงานปกติก็ต่อเมื่อต้นทุนต่อก้อนฟางและต้นทุนเชื้อเพลิงสอดคล้องกับผลลัพธ์สุดท้ายแล้ว บันทึกข้อมูลไว้
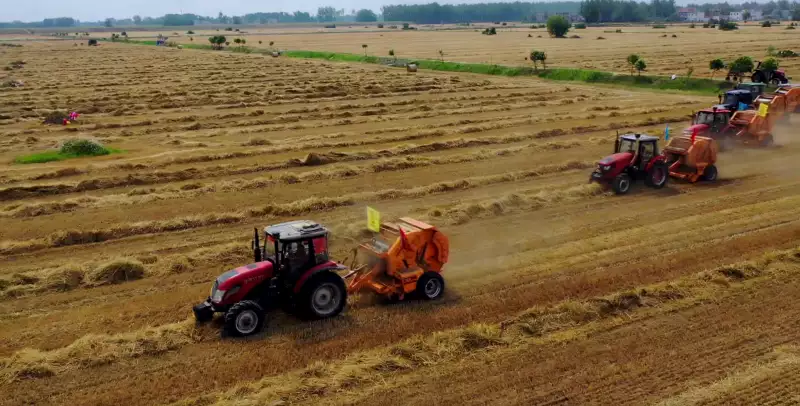
ตัวอย่างการคำนวณต้นทุนที่แท้จริงต่อก้อน
สมมติว่าต้นทุนการเป็นเจ้าของเครื่องอัดฟางต่อปีอยู่ที่ 12,000 หน่วยเงิน และต้นทุนการอัดฟางแบบแปรผันอยู่ที่ 8 ต่อฟางที่ใช้ได้หนึ่งก้อน ที่จำนวนฟาง 2,000 ก้อน ต้นทุนการเป็นเจ้าของอยู่ที่ 6 ต่อก้อน ทำให้ต้นทุนรวมเป็น 14 ก่อนหักต้นทุนรถแทรกเตอร์หรือต้นทุนการจัดเก็บ ที่จำนวนฟางเพียง 1,000 ก้อน ต้นทุนคงที่เพียงอย่างเดียวจะอยู่ที่ 12 ต่อก้อน ในบันทึกการคำนวณต้นทุนที่แท้จริงต่อก้อน ให้ใส่ต้นทุนต่อก้อนไว้ข้างๆ ค่าเสื่อมราคา เพิ่มผลลัพธ์ที่สังเกตได้สำหรับต้นทุนเชื้อเพลิง ทำเครื่องหมายความชื้น ผลผลิต อุณหภูมิ กองฟาง หรือผู้ปฏิบัติงานที่เปลี่ยนแปลงไปในระหว่างการทดสอบ มิฉะนั้น การเปลี่ยนแปลงของพืชผลอาจถูกเข้าใจผิดว่าเป็นผลจากเครื่องจักร
ข้อผิดพลาดที่อาจทำให้คำนวณต้นทุนที่แท้จริงต่อก้อนผิดพลาดได้
- ไม่ต้องคำนึงถึงกรรมสิทธิ์ในรถแทรกเตอร์และค่าน้ำมัน เนื่องจากรถแทรกเตอร์ได้ชำระค่างวดเรียบร้อยแล้ว ตรวจสอบต้นทุนต่อก้อนก่อนที่จะยอมรับคำอธิบายนั้น เพื่อคำนวณต้นทุนต่อก้อนที่แท้จริง เปรียบเทียบค่าเสื่อมราคาในรอบถัดไป ใช้หลักฐานโต้แย้งนี้: วัดปริมาณการใช้ตาข่ายหรือเชือกจากม้วนหรือบรรจุภัณฑ์ที่ใช้จริงเมื่อเทียบกับจำนวนก้อนที่ทราบ แทนที่จะใช้ค่าเผื่อต่อก้อนแบบสุ่ม
- โดยใช้ราคาซื้อเป็นค่าเสื่อมราคาประจำปี ตรวจสอบค่าเสื่อมราคา ก่อนที่จะยอมรับคำอธิบายนั้น เพื่อคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง เปรียบเทียบต้นทุนเชื้อเพลิงในการลำเลียงครั้งต่อไป ใช้หลักฐานโต้แย้งนี้: ใช้ประวัติการซ่อมแซมหลายปี หรือเงินสำรองสำหรับการซ่อมแซมชิ้นส่วนที่สึกหรอ ตลับลูกปืน โซ่ ชิ้นส่วนเก็บเกี่ยว และความเสียหายที่ไม่ได้กำหนดไว้ล่วงหน้า ฤดูกาลที่ดีหรือแย่ผิดปกติเพียงฤดูกาลเดียวไม่ควรกำหนดเศรษฐศาสตร์ตลอดอายุการใช้งาน
- การคิดค่าแรงของเจ้าของเป็นศูนย์เมื่อเทียบกับการให้บริการตามสั่ง ตรวจสอบต้นทุนเชื้อเพลิงก่อนที่จะยอมรับคำอธิบายนั้น เพื่อคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง เปรียบเทียบต้นทุนแรงงานในการเก็บเกี่ยวครั้งต่อไป ใช้หลักฐานโต้แย้งนี้: กำหนดต้นทุนแรงงานที่แท้จริง รวมถึงแรงงานของเจ้าของ เมื่อเปรียบเทียบทางเลือกต่างๆ ต้นทุนค่าเสียโอกาสมีความสำคัญในช่วงเวลาเก็บเกี่ยวที่จำกัด
- หารต้นทุนรวมด้วยจำนวนก้อนทั้งหมดที่ผลิตได้ แม้ว่าบางส่วนจะใช้ไม่ได้ก็ตาม ตรวจสอบต้นทุนแรงงานก่อนที่จะยอมรับคำอธิบายนั้น เพื่อคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง เปรียบเทียบต้นทุนการซ่อมแซมในรอบถัดไป ใช้หลักฐานโต้แย้งนี้: หารต้นทุนรวมด้วยผลผลิตที่ใช้ได้ ไม่ใช่แค่จำนวนรอบการอบ ก้อนฟางที่เสียหายระหว่างการจัดเก็บหรือถูกปฏิเสธเนื่องจากคุณภาพยังคงใช้ทรัพยากรในไร่
คำถามที่พบบ่อยเกี่ยวกับการคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง
หากเครื่องอัดฟางชำระเงินครบแล้ว ควรคิดค่าเสื่อมราคาด้วยหรือไม่?
สำหรับการเปรียบเทียบทางเศรษฐกิจ เครื่องจักรยังมีมูลค่าคงเหลือ การสึกหรอ และค่าใช้จ่ายในการเปลี่ยนทดแทน มุมมองด้านกระแสเงินสดและต้นทุนทางเศรษฐกิจอาจแตกต่างกัน ดังนั้นโปรดระบุว่าคุณใช้มุมมองใด ในการคำนวณต้นทุนที่แท้จริงต่อก้อนฟาง โปรดตรวจสอบข้อจำกัดเชิงตัวเลขที่ส่งผลต่อต้นทุนเชื้อเพลิงในคู่มือเครื่องจักรหรือข้อกำหนดที่เป็นลายลักษณ์อักษรของผู้จำหน่ายอย่างละเอียด
ฉันจะวางแผนงบประมาณสำหรับค่าซ่อมแซมที่ไม่คาดฝันได้อย่างไร?
ควรใช้บันทึกการซ่อมแซมหลายปีหากมี ปรับค่าตามอายุของเครื่องจักรและการสึกหรอที่คาดว่าจะเกิดขึ้น และแยกความเสียหายที่เกิดขึ้นเพียงครั้งเดียวที่ไม่ปกติออกไป เพื่อให้การประมาณการยังคงตีความได้ ในการคำนวณต้นทุนที่แท้จริงต่อก้อน ให้ตรวจสอบขีดจำกัดตัวเลขที่ส่งผลต่อต้นทุนแรงงานในคู่มือเครื่องจักรหรือข้อกำหนดที่เป็นลายลักษณ์อักษรของผู้จำหน่ายอย่างละเอียด
ฉันจะเปรียบเทียบขนาดของก้อนฟางที่แตกต่างกันอย่างยุติธรรมได้อย่างไร?
ต้นทุนต่อก้อนเพียงอย่างเดียวอาจทำให้ผลลัพธ์คลาดเคลื่อนได้ ควรคำนวณต้นทุนต่อตันหรือต่อตันของอาหารสัตว์ที่ใช้ได้ โดยควรใช้เกณฑ์น้ำหนักแห้งที่สม่ำเสมอเมื่อความชื้นแตกต่างกัน เพื่อคำนวณต้นทุนต่อก้อนที่แท้จริง ควรตรวจสอบขีดจำกัดตัวเลขที่ส่งผลต่อต้นทุนการซ่อมแซมในคู่มือเครื่องจักรหรือข้อกำหนดของผู้จำหน่ายอย่างละเอียด
การตัดสินใจตามสถานการณ์เพื่อคำนวณต้นทุนที่แท้จริงต่อก้อน
ดำเนินการคำนวณต้นทุนที่แท้จริงต่อก้อนฟางให้เสร็จสมบูรณ์โดยใช้หลักฐานที่กระชับ บันทึกต้นทุนต่อก้อนฟาง ตรวจสอบค่าเสื่อมราคา ยืนยันผลลัพธ์ผ่านต้นทุนเชื้อเพลิง หากข้อสังเกตเหล่านั้นขัดแย้งกัน ให้กลับไปที่ต้นทุนแรงงานก่อนที่จะเพิ่มความเร็ว ความหนาแน่น ปริมาณงาน หรือข้อผูกพันในการซื้อ หากรายการที่ยังไม่ได้รับการแก้ไขนั้นเฉพาะเจาะจงกับรุ่น ให้ขอค่าซ่อมแซมตามเอกสารแทนการประมาณการ


