Límite de costos: calcule el costo real por fardo.
Calcule el costo por paca utilizable separando el costo anual de propiedad de los costos variables de tractor, combustible, atado, mano de obra, reparación y tiempo de inactividad sobre un volumen anual realista.
Una comparación de costos debe mantener la coherencia en el alcance, el horizonte temporal y el resultado útil. Para calcular el costo real por fardo, comience con el costo por fardo; verifique la depreciación; y luego compruebe el costo del combustible. Estas tres observaciones impiden que una sola característica o síntoma atractivo determine la decisión final.
El cálculo exacto del costo real por paca puede depender del modelo de la máquina, el cultivo, la región o la configuración operativa. Consulte el manual de la empacadora para obtener información sobre el costo de la mano de obra. Solicite al proveedor datos escritos sobre el costo de las reparaciones. Utilice datos de campo para determinar el costo por paca. Esta distinción permite diferenciar los datos documentados de las suposiciones.
Datos económicos para calcular el costo real por fardo.
Costo por fardo
Separe los costos fijos de propiedad de los costos operativos variables. La depreciación, el costo de capital, el seguro y el alojamiento pueden continuar incluso en un año de bajo uso, mientras que el combustible y el atado aumentan con la producción. Vincule el costo por fardo con la depreciación durante la primera verificación de campo para calcular el costo real por fardo.
Depreciación
Incluya el costo del tractor y el de la empacadora. El combustible, la depreciación o el alquiler del tractor, el mantenimiento y el tiempo del operador forman parte del proceso de empacado, incluso si el tractor ya se encuentra en la finca. Vincule la depreciación con el costo del combustible durante la primera inspección de campo para calcular el costo real por paca.
Costo del combustible
Mida el consumo de hilo o cuerda a partir de los rollos o paquetes reales utilizados en una cantidad determinada de fardos, en lugar de aplicar una cantidad arbitraria por fardo. Vincule el costo del combustible con el costo de la mano de obra durante la primera verificación de campo para calcular el costo real por fardo.
Separe los costos fijos de propiedad de los costos operativos variables. La depreciación, el costo de capital, el seguro y la vivienda pueden continuar incluso en un año de bajo uso, mientras que el combustible y el atado aumentan con la producción. La prueba para calcular el costo real por paca debe conectar la depreciación, el costo del combustible y el costo de reparación. Mida o inspeccione primero la depreciación. Luego compare el costo del combustible con la misma carga de cultivo. Para "Operación variable", el significado en el campo es combustible, atado, mano de obra, desgaste rutinario. La respuesta práctica es "Aumenta con las horas y el número de pacas". Evite usar el precio de compra como si fuera el gasto de depreciación anual, porque puede cambiar el síntoma sin probar la causa. Incluya el costo del tractor así como el costo de la empacadora. El combustible, la depreciación o el alquiler del tractor, el mantenimiento y el tiempo del operador son parte de la operación de empacado incluso cuando el tractor ya está en la granja. Cuando se complete la siguiente paca, revise el costo de reparación. Un resultado repetible debería mostrar la misma dirección en otra pasada representativa.
Mida el consumo neto o de hilo a partir de rollos o paquetes reales utilizados sobre un número conocido de pacas en lugar de aplicar una asignación arbitraria por paca. Utilice el costo de reparación como evidencia para calcular el costo real por paca; utilice el costo por paca como verificación cruzada. Agregue el costo del combustible para que el registro contenga información sobre el cultivo, la máquina y la producción. La fila "Operación variable" describe un límite útil porque combustible, atadura, mano de obra, desgaste rutinario. Siga "Aumenta con las horas y el número de pacas" solo después de que se observe ese límite. No confíe en ignorar la propiedad del tractor y el combustible porque el tractor ya está pagado. Utilice el historial de reparaciones de varios años o una reserva de reparación presupuestada para componentes de desgaste, cojinetes, cadenas, piezas de recogida y fallas no programadas. Una temporada inusualmente buena o mala no debería definir la economía de por vida. Si el costo de reparación mejora mientras que el costo por paca empeora, el ajuste ha cambiado el problema. Repita la verificación antes de aumentar el ritmo de producción.
Incluya el costo del tractor y el de la empacadora. El combustible, la depreciación o el alquiler del tractor, el mantenimiento y el tiempo del operador forman parte de la operación de empacado, incluso cuando el tractor ya está en la granja. Utilice el costo de la mano de obra como evidencia para calcular el costo real por paca; utilice el costo de reparación como verificación cruzada. Agregue la depreciación para que el registro contenga información sobre el cultivo, la máquina y la producción. La fila "Propiedad fija" describe un límite útil porque la depreciación, el capital, el seguro y la vivienda. Siga "Distribución en la producción anual" solo después de que se haya observado ese límite. No confíe en dividir el costo total por todas las pacas hechas, incluso cuando algunas no se puedan utilizar. Mida el consumo neto o de hilo a partir de rollos o paquetes reales utilizados sobre un número conocido de pacas en lugar de aplicar una asignación arbitraria por paca. Si el costo de la mano de obra mejora mientras que el costo de reparación empeora, el ajuste ha trasladado el problema. Repita la verificación antes de aumentar el ritmo de producción.
Utilice el historial de reparaciones de varios años o una reserva de reparación presupuestada para componentes de desgaste, cojinetes, cadenas, piezas de recogida y fallas no programadas. Una temporada inusualmente buena o mala no debería definir la economía de por vida. Un cálculo controlado del costo real por revisión de fardo comienza en la depreciación. Compárelo con el costo del combustible; luego documente el costo de reparación. En “Propiedad fija”, depreciación, capital, seguro, vivienda. Esa evidencia respalda la acción “Distribuir en la producción anual”. Un camino de diagnóstico deficiente es valorar la mano de obra del propietario en cero cuando se compara con el servicio a medida. Cuestione esa suposición con la depreciación, no con conjeturas. Asigne a la mano de obra un costo real, incluida la mano de obra del propietario cuando compare alternativas. El costo de oportunidad importa durante una ventana de cosecha estrecha. Confirme el resultado final a través del costo del combustible. Si las condiciones del campo cambiaron, anote el cambio junto al costo de reparación y realice otra pasada comparable.
Registro de mediciones para calcular el costo real por fardo.
- costo por fardo
- Registre el costo por fardo para calcular el costo real por fardo. Combínelo con "Propiedad fija", donde se incluyen la depreciación, el capital, el seguro y el almacenamiento. La verificación relacionada es: utilice el historial de reparaciones de varios años o una reserva de reparación presupuestada para componentes de desgaste, cojinetes, cadenas, piezas de recogida y fallas imprevistas. Una temporada excepcionalmente buena o mala no debería determinar la rentabilidad a lo largo de la vida útil.
- depreciación
- Registre la depreciación para calcular el costo real por fardo. Combínelo con “Operación variable”, donde se incluyen combustible, atado, mano de obra y desgaste rutinario. La verificación relacionada es: Asigne a la mano de obra un costo real, incluyendo la mano de obra del propietario, al comparar alternativas. El costo de oportunidad es importante durante un período de cosecha limitado.
- costo del combustible
- Registre el costo del combustible para calcular el costo real por paca. Combínelo con "Riesgo y pérdida", donde se incluyen averías, tiempo de inactividad, pacas dañadas o rechazadas. La verificación correspondiente es: Divida el costo total entre la producción útil, no solo entre los ciclos de la cámara. Las pacas dañadas durante el almacenamiento o rechazadas por su calidad siguen consumiendo recursos del campo.
- costo de mano de obra
- Registre el costo de mano de obra para calcular el costo real por fardo. Combínelo con "Propiedad fija", que incluye depreciación, capital, seguro y vivienda. La verificación correspondiente es: Separe los costos de propiedad fija de los costos operativos variables. La depreciación, el costo de capital, el seguro y la vivienda pueden continuar incluso en un año de bajo uso, mientras que el combustible y el atado aumentan con la producción.
- costo de reparación
- Registre el costo de reparación para calcular el costo real por paca. Combínelo con “Operación variable”, donde se incluyen el combustible, el atado, la mano de obra y el desgaste rutinario. La verificación relacionada es: Incluya el costo del tractor, así como el de la empacadora. El combustible, la depreciación o el alquiler del tractor, el mantenimiento y el tiempo del operador forman parte de la operación de empacado, incluso cuando el tractor ya se encuentra en la finca.
Matriz de decisión para calcular el costo real por fardo.
| Condición | Significado | Acción de verificación |
|---|---|---|
| Propiedad fija | Depreciación, capital, seguros, vivienda | Repartido entre la producción anual; el bajo uso anual aumenta el costo fijo por fardo. |
| Operación variable | Combustible, atado, mano de obra, desgaste rutinario | Aumenta con las horas y la cantidad de balas; mide el consumo real. |
| Riesgo y pérdida | Averías, tiempos de inactividad, pacas estropeadas o rechazadas | Afecta a la salida utilizable; utilice registros de varias temporadas siempre que sea posible. |
| Liberar | Acepte el resultado del cálculo del costo real por fardo cuando el costo por fardo, la depreciación y el costo del combustible respalden la misma conclusión. | |
Secuencia de seis pasos en el campo para calcular el costo real por fardo.
- Paso 1 — Línea de base. Separe los costos fijos de propiedad de los costos operativos variables. La depreciación, el costo de capital, el seguro y el alojamiento pueden continuar incluso en un año de bajo uso, mientras que el combustible y el atado aumentan con la producción. Registre el costo por fardo para calcular el costo real por fardo. Sume el estado del cultivo y el costo del combustible. Conserve este registro antes de realizar ajustes.
- Paso 2 — Localizar. Incluya el costo del tractor y el de la empacadora. El combustible, la depreciación o el alquiler del tractor, el mantenimiento y el tiempo del operador forman parte de la operación de empacado, incluso cuando el tractor ya está en la finca. Encuentre el componente o punto de campo vinculado a la depreciación. Compárelo con "Operación variable", ya que incluye combustible, ataduras, mano de obra y desgaste rutinario.
- Paso 3 — Medir. Mida el consumo de hilo o cordel a partir de los rollos o paquetes reales utilizados en una cantidad determinada de balas, en lugar de aplicar una cantidad arbitraria por bala. Utilice un método de medición o inspección adecuado para el costo del combustible. Mantenga el costo de reparación en la misma pasada para que la comparación siga siendo válida.
- Paso 4 — Prueba. Utilice el historial de reparaciones de varios años o una reserva de reparación presupuestada para componentes de desgaste, cojinetes, cadenas, piezas de recogida y fallas imprevistas. Una temporada excepcionalmente buena o mala no debería determinar la rentabilidad a largo plazo. Calcule el costo real por cambio de paca vinculado al costo de la mano de obra. No lo combine dividiendo el costo total entre todas las pacas producidas, incluso si algunas son inservibles. Observe la siguiente paca.
- Paso 5 — Correcto. Asigne un costo real a la mano de obra, incluyendo la del propietario, al comparar alternativas. El costo de oportunidad es importante durante un período de cosecha limitado. Aplique la opción "Aumenta con las horas trabajadas y el número de pacas" cuando la evidencia lo justifique. Revise la depreciación; mantenga los demás ajustes sin cambios cuando sea posible.
- Paso 6 — Soltar. Divida el costo total entre la producción útil, no solo entre los ciclos de la cámara. Las balas dañadas durante el almacenamiento o rechazadas por su calidad siguen consumiendo recursos del campo. Calcule el costo real por bala para el trabajo normal solo después de que el costo por bala y el costo del combustible coincidan con el resultado final. Guarde el registro.
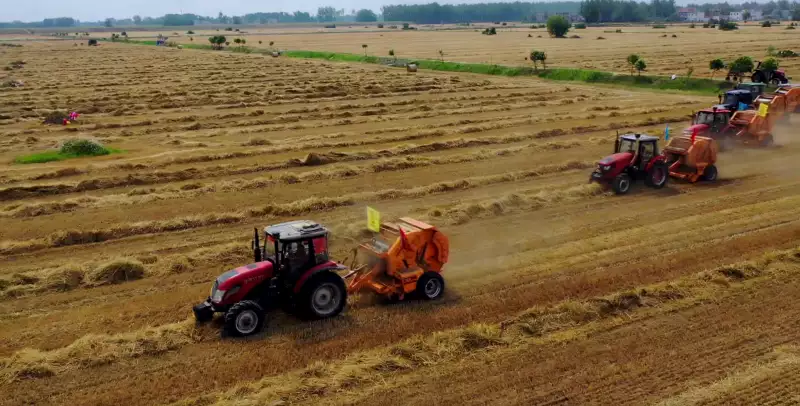
Ejemplo práctico para calcular el coste real por fardo.
Supongamos que el costo anual de propiedad de la empacadora es de 12,000 unidades monetarias y el costo variable de empacado es de 8 por paca utilizable. Con 2,000 pacas, la propiedad contribuye con 6 por paca, lo que da 14 antes de cualquier costo omitido de tractor o almacenamiento. Con solo 1,000 pacas, el mismo costo fijo por sí solo se convierte en 12 por paca. En el registro de cálculo del costo real por paca, coloque el costo por paca junto a la depreciación. Sume el resultado observado para el costo del combustible. Marque cualquier cambio de humedad, rendimiento, temperatura, hilera o operador que haya ocurrido durante la prueba; de lo contrario, un cambio de cultivo podría confundirse con un efecto de la máquina.
Errores que pueden llevar a un cálculo erróneo del costo real por fardo.
- Ignorando la propiedad del tractor y el combustible porque el tractor ya está pagado. Verifique el costo por fardo antes de aceptar esa explicación para calcular el costo real por fardo. Compare la depreciación en la siguiente pasada. Utilice esta evidencia en contra: mida el consumo neto o de hilo de los rollos o paquetes reales utilizados en una cantidad conocida de fardos, en lugar de aplicar una asignación arbitraria por fardo.
- Utilizar el precio de compra como si fuera el gasto de depreciación anual. Verifique la depreciación antes de aceptar esa explicación para calcular el costo real por fardo. Compare el costo del combustible en la siguiente pasada. Utilice esta evidencia en contra: utilice el historial de reparaciones de varios años o una reserva de reparación presupuestada para componentes de desgaste, cojinetes, cadenas, piezas de recogida y fallas imprevistas. Una temporada excepcionalmente buena o mala no debería determinar la rentabilidad a lo largo de la vida útil del equipo.
- Valorar la mano de obra del propietario en cero al compararla con el servicio personalizado. Verifique el costo del combustible antes de aceptar esa explicación para calcular el costo real por fardo. Compare el costo de la mano de obra en la siguiente pasada. Utilice esta evidencia en contra: Asigne un costo real a la mano de obra, incluyendo la mano de obra del propietario, al comparar alternativas. El costo de oportunidad es importante durante un período de cosecha limitado.
- Dividir el coste total entre todos los fardos fabricados, incluso cuando algunos sean inutilizables. Verifique el costo de la mano de obra antes de aceptar esa explicación para calcular el costo real por fardo. Compare el costo de reparación en la siguiente pasada. Utilice esta evidencia en contra: divida el costo total entre la producción útil, no solo entre los ciclos de la cámara. Los fardos dañados durante el almacenamiento o rechazados por su calidad aún consumieron recursos del campo.
Preguntas frecuentes sobre cómo calcular el costo real por fardo
¿Debe incluirse la depreciación si la empacadora ya está pagada?
Para la comparación económica, la máquina aún tiene valor residual, desgaste e implicaciones de reemplazo. Las perspectivas de flujo de caja y costo económico pueden diferir, así que indique cuál está utilizando. Para calcular el costo real por fardo, verifique los límites numéricos que afectan el costo del combustible en el manual de la máquina o en las especificaciones escritas del proveedor.
¿Cómo puedo presupuestar reparaciones imprevistas?
Utilice los registros de reparaciones de varios años, si están disponibles, ajuste la estimación según la antigüedad de la máquina y el desgaste previsto, y mantenga separadas las fallas puntuales e inusuales para que el presupuesto siga siendo interpretable. Para calcular el costo real por fardo, verifique los límites numéricos que afectan el costo de la mano de obra en el manual de la máquina o en las especificaciones escritas del proveedor.
¿Cómo puedo comparar de forma justa diferentes tamaños de fardos?
El costo por paca por sí solo puede distorsionar el resultado. Calcule también el costo por tonelada o por tonelada de forraje utilizable, preferiblemente sobre una base de materia seca consistente cuando la humedad varíe. Para calcular el costo real por paca, verifique los límites numéricos que afectan el costo de reparación en el manual de la máquina o en las especificaciones escritas del proveedor.
Decisión de escenario para calcular el costo real por fardo
Finalice la decisión sobre el cálculo del costo real por fardo con una cadena de evidencia corta. Registre el costo por fardo. Verifique la depreciación. Confirme el resultado con el costo del combustible. Si estas observaciones son contradictorias, vuelva al costo de la mano de obra antes de aumentar la velocidad, la densidad, la carga de trabajo o el compromiso de compra. Si el elemento sin resolver es específico del modelo, solicite el valor documentado del costo de reparación en lugar de estimarlo.


