Granica kosztów — oblicz rzeczywisty koszt na belę
Oblicz koszt na użyteczną belę, oddzielając roczne koszty posiadania od zmiennych kosztów ciągnika, paliwa, wiązania, robocizny, napraw i przestojów dla realistycznej rocznej objętości.
Porównanie kosztów musi uwzględniać zakres, horyzont czasowy i użyteczną wydajność. Aby obliczyć rzeczywisty koszt na belę, należy zacząć od kosztu na belę; następnie sprawdzić amortyzację; a następnie zweryfikować koszt paliwa. Te trzy obserwacje zapobiegają temu, aby pojedyncza atrakcyjna cecha lub objaw decydowały o całej decyzji.
Dokładne obliczenie rzeczywistego kosztu na belę może zależeć od modelu maszyny, uprawy, regionu lub konfiguracji operacyjnej. Sprawdź instrukcję obsługi prasy, aby uzyskać wartości powiązane z kosztami robocizny. Poproś dostawcę o pisemne dane dotyczące kosztów naprawy. Wykorzystaj dowody terenowe dotyczące kosztu na belę. Takie oddzielenie pozwala odróżnić udokumentowane fakty od założeń.
Dane ekonomiczne do obliczenia rzeczywistego kosztu na belę
Koszt na belę
Oddziel stałe koszty posiadania od zmiennych kosztów operacyjnych. Amortyzacja, koszt kapitałowy, ubezpieczenie i koszty utrzymania mogą być naliczane nawet w roku o niskim użytkowaniu, podczas gdy koszty paliwa i wiązania rosną wraz z produkcją. Powiąż koszt na belę z amortyzacją podczas pierwszej kontroli w terenie, aby obliczyć rzeczywisty koszt na belę.
Amortyzacja
Uwzględnij koszt ciągnika i prasy. Paliwo, amortyzacja ciągnika lub wynajem, konserwacja i czas pracy operatora są częścią operacji belowania, nawet jeśli ciągnik jest już w gospodarstwie. Połącz amortyzację z kosztem paliwa podczas pierwszej kontroli w terenie, aby obliczyć rzeczywisty koszt na belę.
Koszt paliwa
Zmierz zużycie siatki lub sznurka na podstawie rzeczywistych rolek lub opakowań użytych do wyprodukowania znanej liczby bel, zamiast stosować arbitralny limit na belę. Powiąż koszt paliwa z kosztem robocizny podczas pierwszej kontroli w terenie, aby obliczyć rzeczywisty koszt na belę.
Oddziel stałe koszty posiadania od zmiennych kosztów operacyjnych. Amortyzacja, koszt kapitałowy, ubezpieczenie i koszty utrzymania mogą utrzymywać się nawet w roku o niskim użytkowaniu, podczas gdy paliwo i koszty wiązania rosną wraz z produkcją. Obliczenie rzeczywistego kosztu na belę powinno łączyć amortyzację, koszt paliwa i koszt naprawy. Najpierw zmierz lub sprawdź amortyzację. Następnie porównaj koszt paliwa przy tym samym obciążeniu uprawą. W przypadku „zmiennej eksploatacji” oznacza to paliwo, wiązanie, robociznę i zużycie eksploatacyjne. Praktyczna odpowiedź brzmi: „Rośnie wraz z godzinami pracy i liczbą bel”. Unikaj traktowania ceny zakupu jako rocznego kosztu amortyzacji, ponieważ może to zmienić objaw bez ustalenia przyczyny. Uwzględnij zarówno koszt ciągnika, jak i koszt prasy. Paliwo, amortyzacja ciągnika lub wynajem, konserwacja i czas operatora są częścią operacji belowania, nawet jeśli ciągnik już znajduje się w gospodarstwie. Po zakończeniu kolejnej beli sprawdź koszty naprawy. Powtarzalny wynik powinien wskazywać ten sam kierunek w kolejnym reprezentatywnym przejściu.
Zmierz zużycie siatki lub sznurka na podstawie rzeczywistych rolek lub opakowań użytych przy znanej liczbie bel, zamiast stosować arbitralny limit na belę. Użyj kosztów naprawy jako dowodu do obliczenia rzeczywistego kosztu na belę; użyj kosztu na belę jako weryfikacji. Dodaj koszt paliwa, aby rekord zawierał informacje o uprawie, maszynie i wydajności. Wiersz „Zmienna operacja” opisuje przydatną granicę, ponieważ paliwo, wiązanie, robocizna, zużycie rutynowe. Postępuj zgodnie z „Wzrosty wraz z godzinami i liczbą bel” dopiero po osiągnięciu tej granicy. Nie polegaj na ignorowaniu własności ciągnika i paliwa, ponieważ ciągnik jest już spłacony. Użyj wieloletniej historii napraw lub budżetowej rezerwy na naprawy elementów zużywających się, łożysk, łańcuchów, części podbieracza i nieplanowanych awarii. Jeden niezwykle dobry lub zły sezon nie powinien definiować ekonomiki cyklu życia. Jeśli koszt naprawy rośnie, a koszt na belę pogarsza się, korekta przesunęła problem. Powtórz kontrolę przed zwiększeniem tempa produkcji.
Uwzględnij koszt ciągnika, a także koszt prasy. Paliwo, amortyzacja ciągnika lub wynajem, konserwacja i czas operatora są częścią operacji belowania, nawet jeśli ciągnik już znajduje się w gospodarstwie. Użyj kosztów pracy jako dowodu do obliczenia rzeczywistego kosztu na belę; użyj kosztów naprawy jako weryfikacji. Dodaj amortyzację, aby rekord zawierał informacje o uprawie, maszynie i wydajności. Wiersz „Własność stała” opisuje przydatną granicę, ponieważ amortyzacja, kapitał, ubezpieczenie, mieszkanie. Postępuj zgodnie z „Rozłożeniem na roczną produkcję” dopiero po osiągnięciu tej granicy. Nie polegaj na dzieleniu całkowitego kosztu przez wszystkie wykonane bele, nawet jeśli niektóre są bezużyteczne. Zmierz zużycie siatki lub sznurka na podstawie rzeczywistych rolek lub opakowań użytych w znanej liczbie bel, zamiast stosować arbitralny dodatek na belę. Jeśli koszt pracy się poprawi, a koszt naprawy pogorszy, korekta przesunęła problem. Powtórz kontrolę przed zwiększeniem tempa produkcji.
Wykorzystaj wieloletnią historię napraw lub budżetowaną rezerwę na naprawy elementów zużywających się, łożysk, łańcuchów, części podbieracza i nieplanowanych awarii. Jeden nietypowo dobry lub zły sezon nie powinien definiować ekonomiki cyklu życia. Kontrolowany przegląd obliczania rzeczywistego kosztu na belę rozpoczyna się od amortyzacji. Porównaj ją z kosztem paliwa, a następnie udokumentuj koszt naprawy. W kategorii „Własność stała”: amortyzacja, kapitał, ubezpieczenie, koszty mieszkaniowe. Dowody te potwierdzają działanie „Rozłożenie na roczną produkcję”. Jedną z błędnych metod diagnostycznych jest wycena robocizny właściciela na zero w porównaniu z usługami niestandardowymi. Kwestionuj to założenie amortyzacją, a nie zgadywaniem. Przypisz robociźnie rzeczywisty koszt, wliczając robociznę właściciela, podczas porównywania alternatyw. Koszt alternatywny ma znaczenie w wąskim oknie zbiorów. Potwierdź końcowy wynik kosztem paliwa. Jeśli warunki polowe uległy zmianie, zanotuj zmianę obok kosztu naprawy i przeprowadź kolejne porównywalne przejście.
Zapis pomiaru do obliczenia rzeczywistego kosztu na belę
- koszt na belę
- Rejestruj koszt na belę, aby obliczyć rzeczywisty koszt na belę. Połącz to z „stałą własnością”, gdzie amortyzacja, kapitał, ubezpieczenie, mieszkanie. Powiązana weryfikacja: Użyj wieloletniej historii napraw lub budżetowej rezerwy na naprawy elementów zużywających się, łożysk, łańcuchów, części podbieracza i nieplanowanych awarii. Jeden wyjątkowo dobry lub zły sezon nie powinien decydować o ekonomice cyklu życia.
- amortyzacja
- Rejestruj amortyzację, aby obliczyć rzeczywisty koszt na belę. Połącz ją z „Zmienną operacją”, gdzie paliwo, wiązanie, robocizna, zużycie eksploatacyjne. Powiązana weryfikacja: Przypisz robociźnie rzeczywisty koszt, w tym robociznę właściciela, przy porównywaniu alternatyw. Koszt alternatywny ma znaczenie w wąskim przedziale zbiorów.
- koszt paliwa
- Rejestruj koszt paliwa, aby obliczyć rzeczywisty koszt na belę. Połącz go z „Ryzykiem i stratami”, gdzie awarie, przestoje, zepsute lub odrzucone bele. Powiązana weryfikacja: Podziel całkowity koszt przez użyteczną produkcję, a nie tylko przez liczbę cykli w komorze. Bele zepsute podczas przechowywania lub odrzucone z powodu braku jakości nadal zużywają zasoby polowe.
- koszt pracy
- Rejestruj koszty pracy, aby obliczyć rzeczywisty koszt na belę. Połącz to z „stałym kosztem posiadania”, gdzie amortyzacja, kapitał, ubezpieczenie i koszty utrzymania. Powiązana weryfikacja jest następująca: Oddziel stałe koszty posiadania od zmiennych kosztów operacyjnych. Amortyzacja, koszt kapitału, ubezpieczenie i koszty utrzymania mogą być kontynuowane nawet w roku o niskim zużyciu, podczas gdy paliwo i koszty wiązania rosną wraz z produkcją.
- koszt naprawy
- Rejestruj koszty naprawy, aby obliczyć rzeczywisty koszt na belę. Połącz je z „Zmienną eksploatacją”, gdzie paliwo, wiązanie, robocizna, zużycie eksploatacyjne. Powiązana weryfikacja: uwzględnij koszt ciągnika, jak również koszt prasy. Paliwo, amortyzacja ciągnika lub wynajem, konserwacja i czas pracy operatora są częścią operacji belowania, nawet jeśli ciągnik już znajduje się w gospodarstwie.
Macierz decyzyjna do obliczania rzeczywistego kosztu na belę
| Stan | Oznaczający | Akcja weryfikacyjna |
|---|---|---|
| Stała własność | Amortyzacja, kapitał, ubezpieczenie, mieszkalnictwo | Rozłożone na całą roczną produkcję; niskie roczne wykorzystanie zwiększa stały koszt na belę |
| Zmienna operacja | Paliwo, wiązanie, praca, codzienne zużycie | Wzrasta wraz z liczbą godzin i bel; Zmierz rzeczywiste zużycie |
| Ryzyko i strata | Awarie, przestoje, zepsute lub odrzucone bele | Wpływa na użyteczną wydajność; w miarę możliwości należy używać rekordów obejmujących wiele sezonów |
| Uwolnienie | Zaakceptuj wynik obliczenia rzeczywistego kosztu na belę, jeśli koszt na belę, amortyzacja i koszt paliwa potwierdzają ten sam wniosek. | |
Sześcioetapowa sekwencja prac polowych służąca do obliczenia rzeczywistego kosztu na belę
- Krok 1 — Poziom wyjściowy. Oddziel stałe koszty posiadania od zmiennych kosztów operacyjnych. Amortyzacja, koszt kapitałowy, ubezpieczenie i koszty utrzymania mogą być kontynuowane nawet w roku o niskim użytkowaniu, podczas gdy paliwo i koszty wiązania rosną wraz z produkcją. Zapisz koszt na belę, aby obliczyć rzeczywisty koszt na belę. Dodaj stan upraw i koszt paliwa. Zachowaj te dane przed korektami.
- Krok 2 — Zlokalizuj. Uwzględnij koszt ciągnika i prasy. Paliwo, amortyzacja ciągnika lub wynajem, konserwacja i czas pracy operatora są częścią operacji belowania, nawet jeśli ciągnik już znajduje się w gospodarstwie. Znajdź element lub punkt terenowy powiązany z amortyzacją. Porównaj to z „Zmienną eksploatacją”, ponieważ obejmuje paliwo, wiązanie, robociznę i zużycie eksploatacyjne.
- Krok 3 — Pomiar. Zmierz zużycie siatki lub sznurka na podstawie rzeczywistych rolek lub opakowań użytych do znanej liczby bel, zamiast stosować arbitralny limit na belę. Użyj odpowiedniego pomiaru lub kontroli kosztów paliwa. Utrzymuj koszty naprawy w tym samym przejściu, aby porównanie pozostało wiarygodne.
- Krok 4 — Test. Wykorzystaj wieloletnią historię napraw lub budżet rezerwy na naprawy elementów zużywających się, łożysk, łańcuchów, części podbieracza i nieplanowanych awarii. Jeden wyjątkowo dobry lub zły sezon nie powinien decydować o ekonomice cyklu życia. Oblicz rzeczywisty koszt wymiany beli powiązany z kosztami robocizny. Nie łącz go z dzieleniem całkowitego kosztu przez wszystkie wyprodukowane bele, nawet jeśli niektóre są bezużyteczne. Obserwuj kolejną belę.
- Krok 5 — Popraw. Przypisz robociźnie rzeczywisty koszt, w tym robociznę właściciela, porównując alternatywy. Koszt alternatywny ma znaczenie w wąskim oknie zbiorów. Zastosuj „Wzrosty wraz z liczbą godzin i bel”, gdy dowody to potwierdzają. Sprawdź ponownie amortyzację; w miarę możliwości zachowaj inne ustawienia bez zmian.
- Krok 6 — Zwolnij. Podziel całkowity koszt przez użyteczną produkcję, a nie tylko przez liczbę cykli w komorze. Bele zepsute w magazynie lub odrzucone z powodu braku jakości nadal zużywają zasoby polowe. Oblicz rzeczywisty koszt beli do normalnej pracy dopiero po uzgodnieniu kosztu beli i kosztu paliwa z wynikiem końcowym. Zapisz rekord.
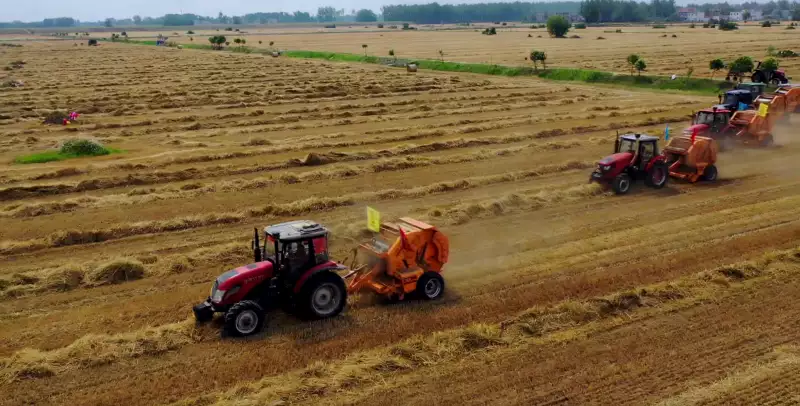
Przykład obliczenia rzeczywistego kosztu na belę
Załóżmy, że roczny koszt posiadania prasy wynosi 12 000 jednostek walutowych, a zmienny koszt belowania wynosi 8 za belę użytkową. Przy 2000 belach, koszt posiadania wynosi 6 za belę, co daje 14 przed pominięciem kosztów ciągnika i magazynowania. Przy zaledwie 1000 belach, ten sam stały koszt wynosi 12 za belę. W rekordzie „Oblicz rzeczywisty koszt na belę”, umieść koszt na belę obok amortyzacji. Dodaj zaobserwowany wynik dla kosztu paliwa. Zaznacz wszelkie zmiany wilgotności, plonu, temperatury, pokosu lub operatora, które nastąpiły podczas testu; w przeciwnym razie zmiana plonu może zostać pomylona z wpływem maszyny.
Błędy, które mogą wprowadzić w błąd przy obliczaniu rzeczywistego kosztu na belę
- Ignorując koszty posiadania traktora i paliwa, ponieważ traktor jest już spłacony. Sprawdź koszt na belę przed zaakceptowaniem tego wyjaśnienia, aby obliczyć rzeczywisty koszt na belę. Porównaj amortyzację w kolejnym przejściu. Wykorzystaj ten kontrargument: zmierz zużycie siatki lub sznurka na podstawie rzeczywistych rolek lub opakowań użytych przy znanej liczbie bel, zamiast stosować arbitralny limit na belę.
- Stosowanie ceny zakupu tak, jakby stanowiła roczny koszt amortyzacji. Sprawdź amortyzację przed zaakceptowaniem tego wyjaśnienia, aby obliczyć rzeczywisty koszt na belę. Porównaj koszty paliwa przy następnym podejściu. Wykorzystaj następujący kontrargument: Wykorzystaj wieloletnią historię napraw lub budżetowaną rezerwę na naprawy elementów zużywających się, łożysk, łańcuchów, części podbieracza i nieplanowanych awarii. Jeden wyjątkowo dobry lub zły sezon nie powinien decydować o ekonomice całego cyklu życia.
- Wycena pracy właściciela na zero w porównaniu z usługą niestandardową. Sprawdź koszt paliwa przed zaakceptowaniem tego wyjaśnienia, aby obliczyć rzeczywisty koszt na belę. Porównaj koszty pracy przy następnym przejściu. Wykorzystaj ten kontrargument: przypisz robociźnie rzeczywisty koszt, w tym robociznę właściciela, przy porównywaniu alternatyw. Koszt alternatywny ma znaczenie w wąskim przedziale czasowym zbiorów.
- Podzielenie całkowitego kosztu przez liczbę wyprodukowanych bel, nawet jeśli niektóre są nieużyteczne. Sprawdź koszty robocizny przed zaakceptowaniem tego wyjaśnienia, aby obliczyć rzeczywisty koszt na belę. Porównaj koszty naprawy przy następnym przejściu. Wykorzystaj ten kontrargument: podziel całkowity koszt przez użyteczną produkcję, a nie tylko przez liczbę cykli w komorze. Bele zepsute w magazynie lub odrzucone z powodu braku jakości nadal zużywają zasoby polowe.
Najczęściej zadawane pytania dotyczące obliczania rzeczywistego kosztu na belę
Czy amortyzację należy uwzględnić, jeśli prasa została już spłacona?
Dla porównania ekonomicznego, maszyna nadal ma wpływ na wartość, zużycie i konieczność wymiany. Przepływy pieniężne i koszty ekonomiczne mogą się różnić, dlatego należy określić, z którego z nich korzystasz. Aby obliczyć rzeczywisty koszt na belę, sprawdź limity liczbowe wpływające na koszt paliwa w instrukcji obsługi maszyny lub pisemnej specyfikacji dostawcy.
Jak zaplanować budżet na nieprzewidziane naprawy?
W miarę możliwości korzystaj z dokumentacji napraw z kilku lat, dostosuj ją do wieku maszyny i przewidywanego zużycia, a nietypowe, jednorazowe awarie oddziel, aby kosztorys był zrozumiały. Aby obliczyć rzeczywisty koszt na belę, sprawdź limity liczbowe wpływające na koszt robocizny w instrukcji obsługi maszyny lub pisemnej specyfikacji dostawcy.
Jak mogę uczciwie porównać różne rozmiary bel?
Sam koszt na belę może zafałszować wynik. Należy również obliczyć koszt na tonę lub tonę użytecznej paszy, najlepiej na podstawie stałej suchej masy, gdy wilgotność jest zróżnicowana. Aby obliczyć rzeczywisty koszt na belę, należy zweryfikować limity liczbowe wpływające na koszt naprawy w instrukcji obsługi maszyny lub pisemnej specyfikacji dostawcy.
Decyzja scenariuszowa w celu obliczenia rzeczywistego kosztu na belę
Zakończ decyzję o obliczeniu rzeczywistego kosztu na belę, korzystając z krótkiego łańcucha dowodowego. Zanotuj koszt na belę. Sprawdź amortyzację. Potwierdź wynik kosztem paliwa. Jeśli te obserwacje są sprzeczne, wróć do kosztów robocizny przed zwiększeniem prędkości, gęstości, obciążenia pracą lub zobowiązania do zakupu. Jeśli nierozstrzygnięty problem jest specyficzny dla danego modelu, poproś o udokumentowaną wartość kosztów naprawy zamiast ją szacować.


