Шығын шекарасы — бір буманың нақты құнын есептеңіз
Жылдық меншік құнын трактордың айнымалы құнынан, отын, байлау, жұмыс күші, жөндеу және тоқтап қалу шығындарынан нақты жылдық көлемге бөлу арқылы бір пайдаланылатын буманың құнын есептеңіз.
Шығындарды салыстыру ауқымын, уақыт шегін және пайдалануға болатын өнімді біркелкі ұстауы керек. Бір буманың нақты құнын есептеу үшін алдымен бір буманың құнынан бастаңыз; амортизацияны салыстырыңыз; содан кейін отын құнын тексеріңіз. Бұл үш бақылау бір ғана тартымды ерекшеліктің немесе белгінің бүкіл шешімді басқаруына жол бермейді.
Бір буманың нақты құнын дәл есептеу машина моделіне, дақылға, аймаққа немесе пайдалану конфигурациясына байланысты болуы мүмкін. Еңбек құнына байланысты мәндерді жинаушы нұсқаулығынан қараңыз. Жеткізушіден жөндеу құнына байланысты жазбаша деректерді сұраңыз. Бір буманың құнын анықтау үшін далалық дәлелдемелерді пайдаланыңыз. Бұл бөлу құжатталған фактілерді болжамдардан ерекшелендіреді.
Бір буманың нақты құнын есептеуге арналған экономикалық деректер
Бір буманың құны
Тұрақты меншік шығындарын айнымалы пайдалану шығындарынан бөліңіз. Амортизация, капиталдық шығындар, сақтандыру және тұрғын үй аз пайдаланылатын жылда да жалғасуы мүмкін, ал отын мен байланыстыру өндіріспен бірге артады. Бір буманың нақты құнын есептеу үшін бірінші далалық тексеру кезінде бір буманың құнын амортизациямен байланыстырыңыз.
Амортизация
Трактор құнын, сондай-ақ пресс-подборщик құнын қосыңыз. Отын, трактор амортизациясы немесе жалға алу, техникалық қызмет көрсету және оператордың жұмыс уақыты трактор фермада болған кезде де пресс-подборщик операциясының бөлігі болып табылады. Бір тесіктің нақты құнын есептеу үшін амортизацияны бірінші далалық тексеру кезінде отын құнымен байланыстырыңыз.
Отын құны
Бір бумаға кездейсоқ мөлшерлемені қолданудың орнына, белгілі бір бума саны бойынша пайдаланылған нақты орамдардан немесе қаптамалардан таза немесе жіп шығынын өлшеңіз. Бір бумаға нақты шығынды есептеу үшін отын шығынын бірінші далалық тексеру кезінде еңбек шығынымен байланыстырыңыз.
Тұрақты меншік шығындарын айнымалы пайдалану шығындарынан бөліңіз. Амортизация, капитал құны, сақтандыру және тұрғын үй аз пайдаланылатын жылда да жалғасуы мүмкін, ал отын мен байлау өндіріспен бірге артады. Бір буманың нақты құнын есептеу үшін амортизацияны, отын құнын және жөндеу құнын байланыстыру керек. Алдымен амортизацияны өлшеңіз немесе тексеріңіз. Содан кейін бірдей дақыл жүктемесіндегі отын құнын салыстырыңыз. «Айнымалы пайдалану» үшін өріс мағынасы отын, байлау, еңбек, күнделікті тозуды білдіреді. Практикалық жауап - «Сағаттар мен бума санымен бірге өседі». Сатып алу бағасын жылдық амортизация шығыны сияқты пайдаланудан аулақ болыңыз, себебі ол себебін дәлелдемей симптомды өзгерте алады. Трактор құнын, сондай-ақ пресс құнын қосыңыз. Отын, трактор амортизациясы немесе жалдау ақысы, техникалық қызмет көрсету және оператор уақыты трактор фермада болған кезде де пресстеу операциясының бөлігі болып табылады. Келесі бума аяқталған кезде, жөндеу құнын қарап шығыңыз. Қайталанатын нәтиже басқа өкілдік өтпеде дәл сол бағытты көрсетуі керек.
Белгілі бір бума саны бойынша пайдаланылған нақты орамдардан немесе қаптамалардан таза немесе жіп шығынын өлшеңіз, бұл кез келген бумаға арналған рұқсатты қолданудың орнына. Жөндеу құнын бумаға шаққандағы нақты құнын есептеу үшін дәлел ретінде пайдаланыңыз; бумаға шаққандағы құнын салыстырмалы тексеру ретінде пайдаланыңыз. Жазбада дақыл, машина және шығыс туралы ақпарат болуы үшін отын құнын қосыңыз. «Айнымалы жұмыс» жолы отын, байланыстыру, еңбек, күнделікті тозу сияқты пайдалы шекараны сипаттайды. «Сағаттар мен бума санымен көтерілу» жолын тек сол шекара сақталғаннан кейін ғана орындаңыз. Трактордың меншігі мен отынын елемеуге сенбеңіз, себебі тракторға қазірдің өзінде ақы төленген. Тозу компоненттері, мойынтіректер, шынжырлар, көтергіш бөлшектер және жоспардан тыс ақаулар үшін көпжылдық жөндеу тарихын немесе бюджеттелген жөндеу резервін пайдаланыңыз. Бір ерекше жақсы немесе нашар маусым өмір бойы экономиканы анықтамауы керек. Егер жөндеу құны жақсарса, ал бумаға шаққандағы құны нашарласа, түзету мәселені басқа жаққа бұрды. Өндіріс қарқынын арттырмас бұрын тексеруді қайталаңыз.
Трактор құнын, сондай-ақ пресс-подборщик құнын қосыңыз. Трактор фермада бұрыннан бар болса да, отын, трактор амортизациясы немесе жалдау ақысы, техникалық қызмет көрсету және оператор уақыты пресс-подборщик операциясының бөлігі болып табылады. Бір тігімнің нақты құнын есептеу үшін еңбек құнын дәлел ретінде пайдаланыңыз; жөндеу құнын салыстырмалы тексеру ретінде пайдаланыңыз. Жазбада дақыл, машина және өнім туралы ақпарат болуы үшін амортизацияны қосыңыз. «Тіркелген меншік» жолы пайдалы шекараны сипаттайды, себебі амортизация, капитал, сақтандыру, тұрғын үй. «Жылдық өндіріс бойынша бөлу» тармағын тек сол шекара сақталғаннан кейін ғана орындаңыз. Кейбіреулері пайдалануға жарамсыз болған кезде де жалпы құнын жасалған барлық тігуге бөлуге сенбеңіз. Бір тігуге арналған кез келген мөлшерлемені қолданудың орнына, белгілі бір тіг саны бойынша пайдаланылған нақты орамдардан немесе қаптамалардан таза немесе жіп шығынын өлшеңіз. Егер еңбек құны жақсарса, ал жөндеу құны нашарласа, түзету мәселені шешеді. Өндіріс қарқынын арттырмас бұрын тексеруді қайталаңыз.
Тозған бөлшектер, мойынтіректер, шынжырлар, көтергіш бөлшектер және жоспардан тыс ақаулар үшін көпжылдық жөндеу тарихын немесе бюджеттелген жөндеу резервін пайдаланыңыз. Бір ерекше жақсы немесе нашар маусым өмір бойы экономиканы анықтамауы керек. Бақыланатын есептеу бір бумаға нақты құнын шолу амортизациядан басталады. Оны отын құнымен салыстырыңыз; содан кейін жөндеу құнын құжаттаңыз. «Тіркелген меншік» бөлімінде амортизация, капитал, сақтандыру, тұрғын үй. Бұл дәлелдер «Жылдық өндіріске бөлу» әрекетін қолдайды. Бір нашар диагностикалық жол - тапсырыс бойынша қызмет көрсетумен салыстырған кезде меншік иесінің еңбегін нөлге тең бағалау. Бұл болжамды болжаммен емес, амортизациямен салыстырыңыз. Баламаларды салыстырған кезде еңбекке меншік иесінің еңбегін қоса алғанда нақты құнын тағайындаңыз. Қысқа жинау кезеңінде мүмкіндік құны маңызды. Дайын нәтижені отын құны арқылы растаңыз. Егер далалық жағдайлар өзгерсе, жөндеу құнының жанындағы өзгерісті ескеріп, тағы бір салыстырмалы өтпе жасаңыз.
Бір буманың нақты құнын есептеуге арналған өлшеу жазбасы
- бір буманың құны
- Бір буманың нақты құнын есептеу үшін бір буманың құнын жазыңыз. Оны амортизация, капитал, сақтандыру, тұрғын үй сияқты «Тұрақты меншік» дегенмен жұптастырыңыз. Байланысты тексеру: Тозған бөлшектер, мойынтіректер, шынжырлар, көтергіш бөлшектер және жоспардан тыс ақаулар үшін көпжылдық жөндеу тарихын немесе бюджеттелген жөндеу резервін пайдаланыңыз. Бір ерекше жақсы немесе жаман маусым өмір бойы экономиканы анықтамауы керек.
- амортизация
- Бір буманың нақты құнын есептеу үшін амортизацияны жазып алыңыз. Оны отын, байланыстыру, жұмыс күші, күнделікті тозу сияқты «Айнымалы жұмыс» әдісімен жұптастырыңыз. Байланысты тексеру: Баламаларды салыстырған кезде жұмыс күшіне нақты шығынды, соның ішінде иесінің еңбегін тағайындаңыз. Қысқа жинау кезеңінде мүмкіндік құны маңызды.
- отын құны
- Бір буманың нақты құнын есептеу үшін отын құнын жазып алыңыз. Оны «Тәуекел және шығын» дегенмен жұптастырыңыз, мұндағы ақаулар, тоқтап қалулар, бүлінген немесе қабылданбаған бумалар бар. Байланысты тексеру: Жалпы құнын тек камералық циклдарға емес, пайдалануға жарамды өндіріске бөліңіз. Қоймада бүлінген немесе сапасына байланысты қабылданбаған бумалар әлі де тұтынылатын далалық ресурстар.
- еңбек құны
- Бір буманың нақты құнын есептеу үшін еңбек шығындарын жазып алыңыз. Оны амортизация, капитал, сақтандыру, тұрғын үй сияқты «Тұрақты меншік» сомасымен жұптастырыңыз. Байланысты тексеру: Тұрақты меншік шығындарын айнымалы пайдалану шығындарынан бөліңіз. Амортизация, капитал құны, сақтандыру және тұрғын үй аз пайдаланылатын жылда да жалғасуы мүмкін, ал отын мен байланыстырушы шығындар өндіріспен бірге артады.
- жөндеу құны
- Бір буманың нақты құнын есептеу үшін жөндеу құнын жазып алыңыз. Оны отын, байлау, жұмыс күші, күнделікті тозу сияқты «Айнымалы жұмыс» әдісімен жұптастырыңыз. Байланысты тексеру: Трактор құнын, сондай-ақ пресс-подборщик құнын қосыңыз. Отын, трактор амортизациясы немесе жалдау ақысы, техникалық қызмет көрсету және оператордың уақыты трактор фермада болған кезде де пресс-подборщик жұмысының бөлігі болып табылады.
Бір буманың нақты құнын есептеуге арналған шешім матрицасы
| Жағдай | Мағынасы | Тексеру әрекеті |
|---|---|---|
| Тұрақты меншік | Амортизация, капитал, сақтандыру, тұрғын үй | Жылдық өндіріске таралу; Жылдық пайдаланудың төмендігі бір бумаға шаққандағы тұрақты шығынды арттырады |
| Айнымалы операция | Отын, байланыстырушы күш, жұмыс күші, күнделікті тозу | Сағаттар мен тепе санымен артады; Нақты тұтынуды өлшеңіз |
| Тәуекел және шығын | Бұзылулар, тоқтап қалулар, бүлінген немесе қабылданбаған бумалар | Қолданылатын өнімділікке әсер етеді; Мүмкіндігінше көп маусымдық жазбаларды пайдаланыңыз |
| Шығару | Бір тіке құны, амортизация және отын құны бірдей қорытындыны қолдаған кезде, бір тіке нақты құнын есептеу нәтижесін қабылдаңыз. | |
Бір буманың нақты құнын есептеуге арналған алты қадамдық өріс тізбегі
- 1-қадам — Бастапқы деңгей. Тұрақты меншік шығындарын айнымалы пайдалану шығындарынан бөліңіз. Амортизация, капиталдық шығындар, сақтандыру және тұрғын үй шығындары аз пайдаланылатын жылда да жалғасуы мүмкін, ал отын мен байланыстырушы шығындар өндіріспен бірге артады. Бір буманың нақты құнын есептеу үшін бір буманың құнын жазыңыз. Егіннің жағдайы мен отын құнын қосыңыз. Түзетулер жасамас бұрын бұл жазбаны сақтаңыз.
- 2-қадам - Орналасқан жерін анықтаңыз. Трактор құнын, сондай-ақ пресс-подборщик құнын қосыңыз. Отын, трактор амортизациясы немесе жалға алу, техникалық қызмет көрсету және оператордың жұмыс уақыты трактор фермада болған кезде де пресс-подборщик жұмысының бөлігі болып табылады. Амортизацияға байланысты компонентті немесе егістік нүктесін табыңыз. Оны «Айнымалы жұмыспен» салыстырыңыз, себебі отын, байланыстыру, жұмыс күші, күнделікті тозу.
- 3-қадам — Өлшеу. Әрбір бума үшін кез келген мөлшерді қолданудың орнына, белгілі бір бума саны бойынша пайдаланылған нақты орамдардан немесе қаптамалардан алынған таза немесе жіп шығынын өлшеңіз. Отын құнын анықтау үшін тиісті өлшеуді немесе тексеруді пайдаланыңыз. Салыстыру жарамды болып қалуы үшін жөндеу құнын сол деңгейде сақтаңыз.
- 4-қадам — Сынақ. Тозған бөлшектер, мойынтіректер, шынжырлар, көтергіш бөлшектер және жоспардан тыс ақаулар үшін көпжылдық жөндеу тарихын немесе бюджеттелген жөндеу резервін пайдаланыңыз. Бір ерекше жақсы немесе жаман маусым өмір бойы экономиканы анықтамауы керек. Еңбек құнына байланысты бір буманың өзгеруіне кететін нақты шығынды есептеңіз. Оны жалпы шығынды жасалған барлық бумаларға бөлумен біріктірмеңіз, тіпті кейбіреулері пайдалануға жарамсыз болса да. Келесі буманы бақылаңыз.
- 5-қадам — Дұрыс. Баламаларды салыстырған кезде жұмыс күшіне нақты шығынды, соның ішінде иесінің еңбегін тағайындаңыз. Балама шығын жинау мерзімі тар болған кезде маңызды. Дәлелдер қолдаған кезде «сағатпен және бума санымен өсуді» қолданыңыз. Амортизацияны қайта тексеріңіз; практикалық болған кезде басқа параметрлерді өзгеріссіз қалдырыңыз.
- 6-қадам — Босату. Жалпы шығынды тек камералық циклдарға емес, пайдалануға жарамды өндіріске бөліңіз. Қоймада бүлінген немесе сапасына байланысты қабылданбаған бумалар әлі де тұтынылатын далалық ресурстар. Буманың нақты құнын қалыпты жұмысқа тек буманың құны мен отын құны дайын нәтижеге сәйкес келгеннен кейін ғана есептеңіз. Жазбаны сақтаңыз.
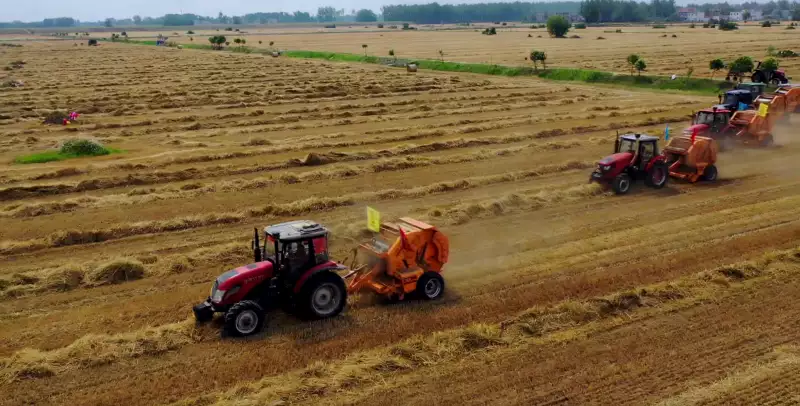
Бір буманың нақты құнын есептеуге арналған мысал келтірілген
Делік, пресс-подборщиктің жылдық меншік құны 12 000 валюта бірлігіне, ал айнымалы пресс-подборщик құны бір пайдалануға жарамды тепке 8-ге тең. 2000 тепке меншік бір тепке 6 үлес қосады, бұл трактор немесе сақтау шығындарын есептемегенде 14 құрайды. Тек 1000 тепке ғана сол тұрақты шығын бір тепке 12-ге тең болады. Бір тепке нақты шығынды есептеу кезінде бір тепке шығынды амортизацияның жанына қойыңыз. Бақыланған нәтижені отын құнына қосыңыз. Сынақ кезінде болған кез келген ылғалдылықты, өнімділікті, температураны, желдің ауысуын немесе оператордың ауысуын белгілеңіз; әйтпесе дақылдың ауысуын машинаның әсерімен шатастыруға болады.
Бір буманың нақты құнын есептеуде адастыруы мүмкін қателіктер
- Трактордың ақысын төлегендіктен, трактордың меншігі мен жанармайға мән берілмейді. Бір буманың нақты құнын есептеу үшін осы түсіндірмені қабылдамас бұрын, бір буманың құнын тексеріңіз. Келесі өту кезінде амортизацияны салыстырыңыз. Мына қарсы дәлелді пайдаланыңыз: бір бумаға кездейсоқ рұқсатты қолданудың орнына, белгілі бір бума саны бойынша пайдаланылған нақты орамдардан немесе қаптамалардан таза немесе жіп шығынын өлшеңіз.
- Сатып алу бағасын жылдық амортизациялық шығын сияқты пайдалану. Бір буманың нақты құнын есептеу үшін осы түсіндірмені қабылдамас бұрын амортизацияны тексеріңіз. Келесі өтуде отын құнын салыстырыңыз. Мына қарсы дәлелді пайдаланыңыз: тозу компоненттері, мойынтіректер, шынжырлар, көтергіш бөлшектер және жоспардан тыс ақаулар үшін көпжылдық жөндеу тарихын немесе бюджеттелген жөндеу резервін пайдаланыңыз. Бір ерекше жақсы немесе жаман маусым өмір бойы экономиканы анықтамауы керек.
- Тапсырыс бойынша қызмет көрсетумен салыстырғанда, иесінің еңбегін нөлге тең бағалау. Бір буманың нақты құнын есептеу үшін осы түсіндірмені қабылдамас бұрын отын құнын тексеріңіз. Келесі жолда еңбек құнын салыстырыңыз. Мына қарсы дәлелді пайдаланыңыз: Баламаларды салыстырған кезде жұмыс күшіне нақты шығынды, соның ішінде иесінің еңбегін тағайындаңыз. Балама құны жинау мерзімінің тар кезеңінде маңызды.
- Кейбіреулері пайдалануға жарамсыз болған кезде де жалпы құнын барлық бумаларға бөлу. Бір буманың нақты құнын есептеу үшін осы түсіндірмені қабылдамас бұрын еңбек шығынын тексеріңіз. Келесі өтуде жөндеу құнын салыстырыңыз. Мына қарсы дәлелді пайдаланыңыз: Жалпы шығынды тек камералық циклдарға емес, пайдалануға жарамды өндіріске бөліңіз. Сақтау кезінде бұзылған немесе сапасына байланысты қабылданбаған бумалар әлі де тұтынылатын далалық ресурстар.
Бір буманың нақты құнын есептеу бойынша жиі қойылатын сұрақтар
Егер пресс-подставка төленіп қойса, амортизацияны қосу керек пе?
Экономикалық салыстыру үшін машинаның қалған құны, тозуы және ауыстыру салдары әлі де бар. Қолма-қол ақша ағыны мен экономикалық шығындардың көріністері әртүрлі болуы мүмкін, сондықтан қайсысын пайдаланып жатқаныңызды көрсетіңіз. Бір буманың нақты құнын есептеу үшін машина нұсқаулығындағы немесе жазбаша жеткізушінің сипаттамасындағы отын құнына әсер ететін сандық шектеулерді тексеріңіз.
Күтпеген жөндеу жұмыстарын қалай бюджетке енгізуге болады
Мүмкін болған кезде бірнеше жылдық жөндеу жазбаларын пайдаланыңыз, машинаның жасын және болашақтағы белгілі тозуды ескере отырып түзетіңіз және бір реттік ерекше ақауларды бөлек сақтаңыз, сонда бағалау түсінікті болып қалады. Бір буманың нақты құнын есептеу үшін машина нұсқаулығындағы немесе жазбаша жеткізушінің сипаттамасындағы еңбек құнына әсер ететін сандық шектеулерді тексеріңіз.
Әр түрлі өлшемдегі нандарды қалай әділ салыстыруға болады?
Бір буманың өзіндік құны нәтижені бұрмалауы мүмкін. Сондай-ақ, ылғалдылық әртүрлі болған кезде құрғақ заттың тұрақты құрамына сүйене отырып, тоннасына немесе тоннасына шаққандағы шығынды есептеңіз. Бір буманың нақты құнын есептеу үшін, жөндеу құнына әсер ететін сандық шектеулерді нақты машина нұсқаулығында немесе жазбаша жеткізуші сипаттамасында тексеріңіз.
Бір буманың нақты құнын есептеуге арналған сценарийлік шешім
Бір буманың нақты құнын есептеу туралы шешімді қысқа дәлелдемелер тізбегімен аяқтаңыз. Бір буманың құнын жазып алыңыз. Амортизацияны салыстырыңыз. Нәтижені отын құны арқылы растаңыз. Егер бұл бақылаулар қайшылыққа түссе, жылдамдықты, тығыздықты, жұмыс жүктемесін немесе сатып алу міндеттемесін арттырмас бұрын еңбек құнына оралыңыз. Егер шешілмеген мәселе модельге тән болса, жөндеу құнын бағалаудың орнына құжатталған құнды сұраңыз.


