成本限制——是自己购买干草打包机还是雇佣定制打包机
将自有打包和定制打包进行比较,采用盈亏平衡模型,该模型包括固定拥有成本、可变成本、定制费率、年产量和收获及时性的经济价值。
成本比较必须确保范围、时间跨度和可用产量保持一致。例如,在选择自备打捆机还是雇佣定制打捆服务时,应首先考虑定制打捆服务;核对盈亏平衡点;然后确认固定拥有成本。这三点可以避免单一的吸引人特性或特征左右整个决策。
拥有干草打包机或租用定制打包机的具体费用可能取决于机器型号、作物种类、地区或操作配置。请查阅打包机手册,了解与可变成本相关的数值。向供应商索取与交货时间相关的书面数据。对于定制打包,请使用现场数据作为依据。这种区分有助于将记录在案的事实与假设区分开来。
购买干草打包机或租用定制打包机的经济投入
定制打包
将拥有成本方程式写成:年度固定打捆机成本加上每捆可变成本,再乘以年度打捆量。确保拖拉机和人工成本范围与定制报价一致。在首次田间检查时,将定制打捆与盈亏平衡点挂钩,以确定是选择自有打捆机还是雇用定制打捆服务。
盈亏平衡点
定制成本按报价单价乘以年产量计算,并根据需要加上差旅费、最低出勤费或其他费用。在首次实地考察时,将盈亏平衡产量与固定拥有成本挂钩,以确定是自行拥有打捆机还是雇用定制打捆机。
固定拥有成本
当两种价格均以每捆可比草捆的价格表示时,简单的盈亏平衡点为固定拥有成本除以定制价格减去自有可变成本(前提是分母为正数)。在首次实地考察时,应将固定拥有成本与可变成本联系起来,以决定是自有打捆机还是雇佣定制打捆服务。
将拥有成本方程式写成:年度固定打捆机成本加上每捆可变成本,再乘以年度打捆量。确保拖拉机和人工成本范围与定制报价一致。使用固定拥有成本作为拥有打捆机或雇用定制打捆机的依据;使用可变成本作为交叉验证。添加定制打捆数据,使记录包含作物、机器和产量信息。“盈亏平衡点”行描述了一个有用的边界,因为固定成本除以费率差。只有在观察到该边界后,才执行“显示模型成本交叉点的产量”操作。不要仅依赖最高产量年份来证明年度产量的合理性。将定制成本写成:报价定制费率乘以年度产量,并在适用时加上差旅费、最低出勤费或其他费用。如果固定拥有成本改善而可变成本恶化,则调整已将问题转移到其他地方。在提高生产速度之前,请重复此检查。
当两种价格均以每捆可比捆包的价格表示时,简单的盈亏平衡点计算方法是:固定拥有成本除以定制打包费率减去自有可变成本(前提是分母为正数)。对“拥有干草打包机还是雇用定制打包机”进行受控评估,首先从定制打包开始。将其与盈亏平衡点进行比较;然后记录可变成本。在“盈亏平衡点”下,计算固定成本除以费率差。该数据支持“显示模型成本交叉点的产量”这一操作。一种错误的诊断方法是将自有劳动力视为免费。应通过定制打包来验证这一假设,而不是靠猜测。添加一个时间因素情景。当等待承包商导致天气损失时,拥有设备可能具有价值,但拥有设备也可能在同一短暂的时间窗口内增加操作和维护负担。通过盈亏平衡点来确认最终结果。如果田间条件发生变化,请在可变成本旁边记录变化,并进行另一次类似的测试。
将定制成本记为报价的定制价格乘以年产量,并根据需要加上差旅费、最低出勤费或其他费用。对拥有干草打包机还是雇用定制打包机进行评估,首先要考虑及时性。将其与定制打包机进行比较;然后记录固定拥有成本。在“定制”项下,列出每捆或每英亩的费率加上服务费。这些数据支持“避免拥有机器”的行动。一种错误的诊断方法是将包含拖拉机和操作员的定制价格与不包含两者的自有成本进行比较。用及时性来质疑这种假设,而不是靠猜测。当两种价格都以每捆可比干草捆为单位时,简单的盈亏平衡产量为固定拥有成本除以定制价格减去自有可变成本(前提是分母为正)。通过定制打包机来验证最终结果。如果田间条件发生变化,请在固定拥有成本旁边记录变化,并进行另一次类似的作业。
添加时效性考量。当等待承包商作业导致天气损失时,拥有设备可能具有价值,但同时也可能在同一短暂的窗口期内增加操作和维护负担。对于拥有干草打包机或雇用定制打包服务,除了时效性之外,还应检查可变成本。记录同一作业期间的盈亏平衡产量。“拥有”条件至关重要:固定成本加上每捆干草的可变成本。将“更好地控制时间”作为下一步检查项,而不是将其设置为自动设置。忽略收割时间的价值或成本是一种误导性的捷径。在接受任何捷径之前,请将其与可变成本进行比较。考虑资金可用性、存储能力、维修能力、备用机械和操作人员技能。数学上的盈亏平衡点并非自动购买的依据。修正后重新检查时效性。将盈亏平衡产量保留在同一记录中,以免作物变化被误认为是机器改进。
拥有干草打包机或租用定制打包机的测量记录
- 定制打包
- 记录自有干草打包机或租用打包机的定制打包情况。将其与“自有”选项关联,其中固定成本加上每捆干草的可变成本。相关的验证是:添加时效性场景。当等待承包商导致天气损失时,拥有设备可能具有价值,但在同一短暂的时间窗口内,拥有设备也可能带来操作和维护方面的负担。
- 盈亏平衡点销量
- 拥有干草打包机或租用定制打包服务,盈亏平衡点应为每捆或每英亩的收费加上服务费。相关验证因素包括:资金可用性、存储能力、维修能力、备用机械和操作人员技能。数学上的盈亏平衡点并不意味着一定会购买。
- 固定所有权成本
- 记录拥有干草打包机或雇用定制打包机的固定拥有成本。将其与“盈亏平衡点”结合起来,即固定成本除以费率差。相关的验证步骤是:测试低、预期和高三种年产量,以确保决策能够应对产量和种植面积的变化。
- 可变成本
- 记录拥有干草打捆机或租用定制打捆服务的变动成本。将其与“拥有”成本进行比较,其中固定成本加上每捆干草的变动成本。相关验证如下:将拥有成本公式写成:年度固定打捆机成本加上每捆干草的变动成本乘以年度干草捆产量。确保拖拉机和人工成本范围与定制报价一致。
- 及时性
- 记录自有打捆机或雇佣定制打捆服务的及时性。注明“定制”字样,费用为每捆或每英亩价格加上服务费。相关核实方法如下:定制费用按报价乘以年产量计算,并加上差旅费、最低出勤费或其他适用费用。
自建干草打包机还是租用定制打包机的决策矩阵
| 健康)状况 | 意义 | 核查行动 |
|---|---|---|
| 自己的 | 每包固定成本加可变成本 | 对时间安排有更大的控制权;需要资金、劳动力和维修能力 |
| 风俗 | 按捆或按英亩计价,另加服务费 | 避免拥有机器;可用性和时间安排成为外部风险。 |
| 收支平衡 | 固定成本÷利率差 | 显示模型成本交叉点的体积;仅当范围和单位匹配时有效 |
| 发布 | 当定制打包、盈亏平衡量和固定拥有成本支持同一结论时,接受拥有干草打包机或雇用定制打包的结果。 | |
拥有干草打包机或租用定制打包机的六步田间作业流程
- 步骤 1 — 基线。 将拥有成本方程式写成:年度固定打捆机成本加上每捆可变成本乘以年度打捆量。确保拖拉机和人工成本范围与定制报价一致。注明“自有打捆机”或“租赁打捆机”。加上作物状况和固定拥有成本。保留调整前的记录。
- 步骤 2 — 定位。 将定制成本按报价乘以年产量计算,并加上差旅费、最低出勤费或其他适用费用。找到与盈亏平衡点相关的组成部分或关键点。将其与“定制”成本进行比较,因为“定制”成本是按捆或英亩计算,另加服务费。
- 步骤 3 — 测量。 当两种价格均以可比包为单位表示时,简单的盈亏平衡点计算方法为:固定所有权成本除以关税减去自有可变成本(前提是分母为正数)。固定所有权成本应采用合适的计量或检验方法。为确保比较结果的有效性,应在同一批次中进行。
- 第四步——测试。 增加一个时效性考量。拥有设备在因等待承包商而造成天气损失时具有价值,但同时也会在同一短暂的时间窗口内带来操作和维护方面的负担。应该考虑是拥有自己的干草打包机还是雇佣定制打包服务,并将成本与可变成本挂钩。切勿忽视收割时机的价值或成本。观察下一个草捆的状况。
- 步骤 5 — 正确。 考虑资金可用性、仓储能力、维修能力、备用设备和操作人员技能。盈亏平衡点并非购买决策的依据。当有证据支持时,应采用“避免拥有机器”策略。重新核查盈亏平衡产量;在实际可行的情况下,保持其他设置不变。
- 步骤 6 — 释放。 测试低、预期和高三种年产量,以确保决策不受产量和种植面积变化的影响。只有在定制打捆机和固定所有权成本与最终结果达成一致后,才决定是否将自有打捆机或雇佣定制打捆机恢复正常作业。保存记录。
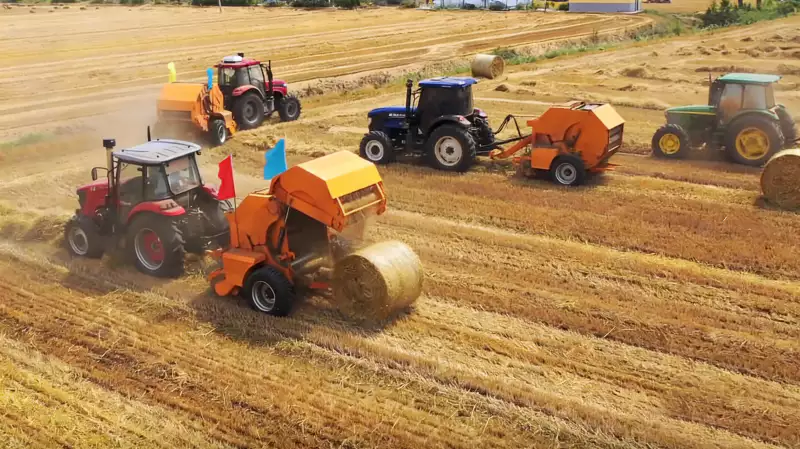
拥有干草打包机或租用定制打包机的实例
如果年度固定拥有成本为 10,000,自有设备的可变成本为每捆 7,而类似的定制服务成本为每捆 15,则简单的盈亏平衡点为 10,000 ÷ (15 − 7) = 每年 1,250 捆。及时性、拖拉机适用范围和维修风险仍需单独评估。在“拥有干草打捆机或雇用定制打捆服务”的记录中,将定制打捆服务的数据放在盈亏平衡点旁边。加上观察到的固定拥有成本结果。标记测试期间发生的任何水分、产量、温度、风堆或操作员变化;否则,作物变化可能会被误认为是机器的影响。
可能误导人的关于拥有干草打包机或雇用定制打包机的错误
- 比较包含拖拉机和操作员的定制费率与不包含两者的自有成本。 在接受“拥有干草打包机或雇佣定制打包服务”的解释之前,请先核实定制打包服务。比较下一轮作业的盈亏平衡点。使用以下反证:当两种价格均以每捆可比干草的价格表示时,简单的盈亏平衡点等于固定拥有成本除以定制打包价格减去自有可变成本(前提是分母为正)。
- 将业主劳动力视为免费劳动力。 在接受“拥有打捆机或雇佣定制打捆服务”的解释之前,请先核算盈亏平衡点。比较一下下次作业的固定拥有成本。考虑以下反驳证据:增加一个时间限制的场景。当等待承包商作业导致天气损失时,拥有设备可能具有价值,但同时也会在同一短暂的时间窗口内增加操作和维护方面的负担。
- 仅以最高产量年份来证明年度产量的合理性。 在接受“拥有干草打包机或租用定制打包服务”这种解释之前,请先核算固定拥有成本。比较一下下次打包的变动成本。同时,也要考虑以下因素:资金可用性、存储空间、维修能力、备用设备以及操作人员的技能水平。数学上的盈亏平衡点并不意味着一定会购买。
- 忽略收获时机的价值或成本。 在接受“拥有干草打包机或雇佣定制打包服务”的解释之前,请先核算可变成本。比较一下下次作业的及时性。利用以下反证:测试低年产量、预期年产量和高年产量,以确保决策能够应对产量和种植面积的变化。
关于拥有干草打包机或租用定制打包机的常见问题
我可以在同一个公式中使用按英亩报价的自定义费率吗?
是的,在将两种方案的基准统一后即可。使用代表性产量、草捆重量和包含的服务,这样就不会在未进行调整的情况下直接比较每英亩价格和每捆价格。如果您拥有干草打包机或租用定制打包服务,请务必在机器手册或供应商提供的书面规格中核实影响固定拥有成本的数值限制。
如何衡量及时性的价值?
估算延迟打捆可能导致的质量或干物质损失、天气影响、饲料替代成本或进度中断等情况,并测试几种实际的延迟方案,而不是凭空捏造一个保证值。如果您拥有干草打捆机或租用定制打捆服务,请务必在机器手册或供应商提供的书面规范中核实影响可变成本的数值限制。
如果我的交易量超过盈亏平衡点,我是否一定要买入?
不。资金、劳动力、维修支持、拖拉机兼容性和风险承受能力仍然可能使定制服务更具优势。盈亏平衡点只是决策因素之一,而非全部。无论是自建打捆机还是租用定制打捆服务,都应仔细查阅机器手册或供应商的书面规范,确认影响及时性的各项参数限制。
方案选择:是购买干草打包机还是租用定制打包机
用简短的证据链完成自有干草打包机或雇佣定制打包机的决策。记录定制打包机的使用情况。交叉核对盈亏平衡点。通过固定拥有成本来确认结果。如果这些观察结果相互矛盾,在提高速度、密度、工作量或采购承诺之前,应先考虑可变成本。如果未解决的问题与特定型号有关,则应要求提供已记录的及时性数值,而不是进行估算。


