Kostnadsgrense – eie en høyballepresse eller lei en tilpasset ballepresse
Sammenlign eierskap og tilpasset ballepressing med en break-even-modell som inkluderer faste eierkostnader, variable kostnader, tilpasset sats, årlig volum og den økonomiske verdien av innhøstingstidspunktet.
En kostnadssammenligning må holde omfang, tidshorisont og brukbar produksjon konsistent. For å eie en høyballepresse eller leie spesialtilpasset ballepressing, start med spesialtilpasset ballepressing; kryssjekk break-even-volumet; og bekreft deretter faste eierkostnader. Disse tre observasjonene forhindrer at en enkelt attraktiv funksjon eller symptom styrer hele beslutningen.
Den nøyaktige grensen for å eie en høyballepresse eller leie en tilpasset ballepresse kan avhenge av maskinmodell, avling, region eller driftskonfigurasjon. Sjekk manualen til ballepressen for verdier knyttet til variable kostnader. Be leverandøren om skriftlige data knyttet til aktualitet. Bruk feltbevis for tilpasset ballepressing. Denne separasjonen holder dokumenterte fakta atskilt fra antagelser.
Økonomiske innspill for å eie en høyballepresse eller leie en tilpasset ballepresse
Tilpasset ballepressing
Skriv ligningen for eierkostnad som årlig fast kostnad for ballepressen pluss variabel kostnad per balle multiplisert med årlig ballevolum. Hold traktor og arbeidsomfang i samsvar med det tilpassede tilbudet. Koble tilpasset balling til nullpunktsvolum under den første feltsjekken for å eie en høyballepresse eller leie tilpasset balling.
Break-Even-volum
Skriv tilpasset kostnad som oppgitt tilpasset pris multiplisert med årlig volum, legg til reisekostnader, minimum utrykningskostnader eller andre kostnader når de gjelder. Koble break-even-volum til faste eierkostnader under den første feltsjekken for å eie en høyballepresse eller leie tilpasset ballepressing.
Fast eierkostnad
Når begge prisene uttrykkes per sammenlignbar ball, er et enkelt break-even-volum faste eierkostnader delt på spesialpris minus variable eide kostnader, forutsatt at nevneren er positiv. Koble faste eierkostnader med variable kostnader under den første feltsjekken for å eie en høyballepresse eller leie spesialballepressing.
Skriv ligningen for eierkostnad som årlig fast kostnad for ballepressen pluss variabel kostnad per balle multiplisert med årlig ballevolum. Hold traktor- og arbeidsomfanget i samsvar med det tilpassede tilbudet. Bruk faste eierkostnader som bevis for å eie en høyballepresse eller leie tilpasset balling; bruk variable kostnader som en kryssjekk. Legg til tilpasset balling slik at posten inneholder informasjon om avling, maskin og produksjon. Raden «Nullpunktsverdi» beskriver en nyttig grense fordi faste kostnader ÷ prisforskjell. Følg «Viser volum der modellerte kostnader krysser» bare etter at denne grensen er observert. Ikke stol på å bare bruke året med høyest avkastning for å rettferdiggjøre årlig volum. Skriv tilpasset kostnad som tilbudt tilpasset pris multiplisert med årlig volum, og legg til reisekostnader, minimum utrykningskostnader eller andre gebyrer når de gjelder. Hvis faste eierkostnader forbedres mens variable kostnader forverres, har justeringen flyttet problemet. Gjenta sjekken før du øker produksjonstakten.
Når begge prisene uttrykkes per sammenlignbar ball, er et enkelt break-even-volum faste eierkostnader delt på tilpasset sats minus eide variable kostnader, forutsatt at nevneren er positiv. En kontrollert gjennomgang av «eie en høyballepresse» eller «leie av tilpasset ballepresse» starter ved tilpasset balling. Sammenlign den med break-even-volum; dokumenter deretter variable kostnader. Under «Break-even», faste kostnader ÷ satsforskjell. Disse bevisene støtter handlingen «Viser volum der modellerte kostnader krysses». En dårlig diagnostisk vei er å behandle eierens arbeidskraft som gratis. Utfordre denne antagelsen med tilpasset balling, ikke med gjetting. Legg til et aktualitetsscenario. Å eie utstyr kan ha verdi når det å vente på en entreprenør forårsaker værstap, men eierskap kan også skape operatør- og vedlikeholdsbyrder i løpet av det samme smale vinduet. Bekreft det ferdige resultatet gjennom break-even-volum. Hvis feltforholdene endret seg, noter endringen ved siden av variable kostnader og kjør en ny sammenlignbar omgang.
Skriv tilpasset kostnad som oppgitt tilpasset pris multiplisert med årlig volum, og legg til reisekostnader, minimum utrykningskostnader eller andre kostnader når de gjelder. En kontrollert gjennomgang av «eie en høyballepresse» eller «leie av tilpasset ballepressing» starter ved aktualitet. Sammenlign den med tilpasset ballepressing; dokumenter deretter faste eierkostnader. Under «Tilpasset», pris per balle eller mål pluss servicegebyrer. Disse bevisene støtter handlingen «Unngår maskineierskap». En dårlig diagnostisk metode er å sammenligne en tilpasset pris som inkluderer traktor og fører med en eid kostnad som ekskluderer begge. Utfordre denne antagelsen med aktualitet, ikke med gjetting. Når begge prisene er uttrykt per sammenlignbar ball, er et enkelt break-even-volum faste eierkostnader delt på tilpasset pris minus eid variabel kostnad, forutsatt at nevneren er positiv. Bekreft det ferdige resultatet gjennom tilpasset ballepressing. Hvis feltforholdene endret seg, noter endringen ved siden av faste eierkostnader og kjør en ny sammenlignbar omgang.
Legg til et scenario med tidsbruk. Å eie utstyr kan ha verdi når det fører til værskader å vente på en entreprenør, men eierskap kan også skape byrder for fører og vedlikehold i løpet av det samme smale vinduet. For å eie en høyballepresse eller leie spesiallaget ballepressing, inspiser variable kostnader ved siden av tidsbruk. Registrer break-even-volum i løpet av samme omgang. «Eie»-betingelsen er viktig: Faste kostnader pluss variable kostnader per balle. Bruk handlingen «Mer kontroll over timingen» som neste kontroll, ikke som en automatisk innstilling. En misvisende snarvei er å ignorere verdien eller kostnaden for innhøstingstidspunktet. Test denne snarveien mot variable kostnader før du godtar den. Vurder kapitaltilgjengelighet, lagring, reparasjonskapasitet, reservemaskineri og førerferdigheter. Et matematisk break-even er ikke en automatisk kjøpsinstruksjon. Sjekk tidsbruken på nytt etter korreksjonen. Hold break-even-volumet i samme post slik at avlingsendring ikke maskerer seg som maskinforbedring.
Målelogg for å eie en høyballepresse eller leie en tilpasset ballepresse
- tilpasset balling
- Registrer tilpasset balling for å eie en høyballepresse eller leie tilpasset balling. Kombiner det med «Eie», der faste kostnader pluss variable kostnader per balle. Den relaterte bekreftelsen er: Legg til et tidsmessig scenario. Å eie utstyr kan ha verdi når det å vente på en entreprenør forårsaker værskader, men eierskap kan også skape operatør- og vedlikeholdsbyrder i løpet av det samme smale vinduet.
- break-even-volum
- Registrer break-even-volum for å eie en høyballepresse eller leie spesialtilpasset ballepressing. Kombiner det med «Tilpasset», der pris per balle eller mål pluss servicegebyrer. Den relaterte bekreftelsen er: Vurder kapitaltilgjengelighet, lagring, reparasjonskapasitet, reservemaskineri og operatørferdigheter. Et matematisk break-even er ikke en automatisk kjøpsinstruksjon.
- fast eierkostnad
- Registrer faste eierkostnader for å eie en høyballepresse eller leie en tilpasset ballepresse. Kombiner det med «Break-even», der faste kostnader ÷ prisforskjell. Den relaterte verifiseringen er: Test lave, forventede og høye årlige volumer slik at beslutningen er robust overfor endringer i avling og areal.
- variabel kostnad
- Registrer variable kostnader for å eie en høyballepresse eller leie en tilpasset ballepresse. Kombiner det med «Eie», der faste kostnader pluss variable kostnader per balle. Den relaterte bekreftelsen er: Skriv ligningen for eierskapskostnader som årlige faste ballepressekostnader pluss variable kostnader per balle multiplisert med årlig ballevolum. Hold traktor- og arbeidsomfanget i samsvar med det tilpassede tilbudet.
- aktualitet
- Registrer aktualitet for å eie en høyballepresse eller leie spesialtilpasset ballepressing. Kombiner det med «Tilpasset», der pris per balle eller mål pluss servicegebyrer. Den relaterte bekreftelsen er: Skriv tilpasset kostnad som oppgitt tilpasset pris multiplisert med årlig volum, legg til reisekostnader, minimum utrykningskostnader eller andre gebyrer når de gjelder.
Beslutningsmatrise for å eie en høyballepresse eller leie en tilpasset ballepresse
| Betingelse | Betydning | Bekreftelseshandling |
|---|---|---|
| Egen | Fast kostnad pluss variabel kostnad per balle | Mer kontroll over timing; Krever kapital, arbeidskraft og reparasjonskapasitet |
| Skikk | Pris per balle eller mål pluss servicegebyrer | Unngår maskininnehav; Tilgjengelighet og timing blir eksterne risikoer |
| Break-even | Faste kostnader ÷ renteforskjell | Viser volum der modellerte kostnader krysser hverandre; Gyldig kun når omfang og enheter samsvarer. |
| Utgivelse | Aksepter resultatet av å eie en høyballepresse eller leie en tilpasset ballepresse når tilpasset ballepressing, nullpunktsvolum og faste eierkostnader støtter samme konklusjon. | |
Seks-trinns feltsekvens for å eie en høyballepresse eller leie en tilpasset ballepresse
- Trinn 1 – Grunnlinje. Skriv ligningen for eierkostnad som årlig fast kostnad for ballepressen pluss variabel kostnad per balle multiplisert med årlig ballevolum. Hold traktor og arbeidsomfang i samsvar med det tilpassede tilbudet. Skriv tilpasset balling for å eie en høyballepresse eller leie tilpasset balling. Legg til avlingstilstand og faste eierkostnader. Ta vare på denne oversikten før justeringer.
- Trinn 2 – Finn. Skriv tilpasset kostnad som oppgitt tilpasset pris multiplisert med årlig volum, legg til reisekostnader, minimum utrykningskostnader eller andre kostnader når de gjelder. Finn komponenten eller åkerpunktet som er knyttet til break-even-volumet. Sammenlign det med «Tilpasset», fordi pris per balle eller mål pluss servicegebyrer.
- Trinn 3 – Mål. Når begge prisene uttrykkes per sammenlignbar ball, er et enkelt break-even-volum fast eierkostnad delt på spesialpris minus variable kostnader for eid kostnader, forutsatt at nevneren er positiv. Bruk en passende måling eller inspeksjon for fast eierkostnad. Sørg for aktualitet i samme omgang slik at sammenligningen forblir gyldig.
- Trinn 4 – Test. Legg til et scenario med tidsbruk. Det kan være verdifullt å eie utstyr når det å vente på en entreprenør forårsaker værskader, men eierskap kan også skape byrder for fører og vedlikehold i løpet av det samme smale vinduet. Skaff deg en egen høyballepresse eller lei en tilpasset ballepresse som endres med variable kostnader. Ikke kombiner det med å ignorere verdien eller kostnaden ved innhøstingstidspunktet. Observer neste balle.
- Trinn 5 – Korriger. Vurder kapitaltilgjengelighet, lagring, reparasjonskapasitet, reservemaskineri og operatørferdigheter. Et matematisk break-even er ikke en automatisk kjøpsinstruksjon. Bruk «Unngår maskininnehav» når bevisene støtter det. Sjekk break-even-volumet på nytt; hold andre innstillinger uendret når det er praktisk mulig.
- Trinn 6 – Slipp. Test lave, forventede og høye årlige volumer slik at beslutningen er robust overfor endringer i avling og areal. Frigi eierskap til høyballepresse eller lei spesialtilpasset ballepressing til normalt arbeid kun etter at spesialtilpasset ballepressing og faste eierkostnader stemmer overens med det ferdige resultatet. Lagre oversikten.
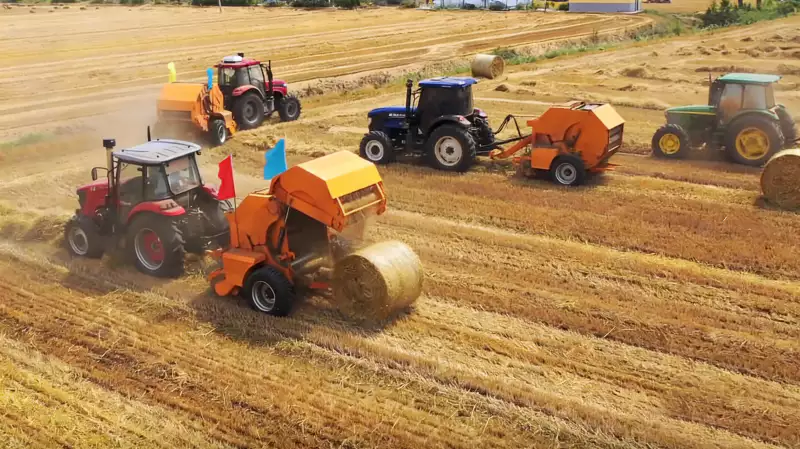
Eksempel på bruk av høyballepresse eller leie av spesialtilpasset ballepressing
Hvis den årlige faste eierkostnaden er 10 000, den variable kostnaden for eid ball er 7 per balle og sammenlignbar tilpasset service er 15 per balle, er den enkle break-even-verdien 10 000 ÷ (15 − 7) = 1 250 baller per år. Aktualitet, traktoromfang og reparasjonsrisiko trenger fortsatt separat evaluering. I oversikten over eierskap av høyballepresse eller leie av tilpasset ballepressing, plasser tilpasset ballepressing ved siden av break-even-volumet. Legg til det observerte resultatet for faste eierkostnader. Merk av eventuelle endringer i fuktighet, avling, temperatur, ranke eller fører som skjedde under testen. Ellers kan et avlingsskifte forveksles med en maskineffekt.
Feil som kan villede eieren av en høyballepresse eller leie en tilpasset ballepresse
- Sammenligning av en tilpasset pris som inkluderer traktor og fører med en egen kostnad som ekskluderer begge. Sjekk tilpasset ballepressing før du godtar forklaringen for å eie en høyballepresse eller leie tilpasset ballepresse. Sammenlign nullpunktsvolumet på neste omgang. Bruk dette motbeviset: Når begge prisene er uttrykt per sammenlignbar ball, er et enkelt nullpunktsvolum faste eierkostnader delt på tilpasset pris minus eide variable kostnader, forutsatt at nevneren er positiv.
- Behandle eierens arbeidskraft som gratis. Sjekk break-even-volumet før du godtar forklaringen for å eie en høyballepresse eller leie spesialtilpasset ballepressing. Sammenlign faste eierkostnader på neste omgang. Bruk dette motbeviset: Legg til et tidsmessig scenario. Å eie utstyr kan ha verdi når det å vente på en entreprenør forårsaker værskader, men eierskap kan også skape operatør- og vedlikeholdsbyrder i løpet av det samme smale vinduet.
- Bruk kun året med høyest avkastning for å rettferdiggjøre årlig volum. Sjekk faste eierkostnader før du godtar forklaringen for å eie en høyballepresse eller leie spesialtilpasset ballepressing. Sammenlign variable kostnader på neste omgang. Bruk dette motbeviset: Vurder kapitaltilgjengelighet, lagring, reparasjonskapasitet, reservemaskineri og operatørferdigheter. Et matematisk break-even er ikke en automatisk kjøpsinstruksjon.
- Ignorerer verdien eller kostnaden ved innhøstingstidspunktet. Sjekk variable kostnader før du godtar forklaringen for å eie en høyballepresse eller leie en tilpasset ballepresse. Sammenlign aktualitet på neste omgang. Bruk dette motbeviset: Test lave, forventede og høye årlige volumer, slik at beslutningen er robust overfor endringer i avling og areal.
Ofte stilte spørsmål om å eie en høyballepresse eller leie en tilpasset ballepresse
Kan jeg bruke en tilpasset pris per mål i samme formel?
Ja, etter å ha konvertert begge alternativene til samme grunnlag. Bruk representativt utbytte, ballevekt og inkluderte tjenester, slik at en målhastighet og ballehastighet ikke sammenlignes direkte uten justering. Hvis du eier en høyballepresse eller leier tilpasset ballepressing, må du bekrefte numeriske grenser som påvirker faste eierkostnader i den nøyaktige maskinhåndboken eller den skriftlige leverandørspesifikasjonen.
Hvordan verdsetter jeg aktualitet?
Estimer sannsynlig kvalitets- eller tørrstofftap, værpåvirkning, kostnader til erstatning av fôr eller forstyrrelser i tidsplanen knyttet til forsinket pressing, og test flere realistiske forsinkelsesscenarier i stedet for å finne opp én garantert verdi. Hvis du eier en høyballepresse eller leier en tilpasset ballepresse, må du bekrefte numeriske grenser som påvirker variable kostnader i den nøyaktige maskinhåndboken eller den skriftlige leverandørspesifikasjonen.
Hvis volumet mitt er over break-even, bør jeg definitivt kjøpe?
Nei. Kapital, arbeidskraft, reparasjonsstøtte, traktorkompatibilitet og risikotoleranse kan fortsatt favorisere tilpasset service. Break-even er én beslutningsinngang, ikke hele avgjørelsen. For å eie en høyballepresse eller leie tilpasset ballepressing, bekreft numeriske grenser som påvirker aktualiteten i den nøyaktige maskinhåndboken eller den skriftlige leverandørspesifikasjonen.
Scenariobeslutning for å eie en høyballepresse eller leie en tilpasset ballepresse
Fullfør beslutningen om å eie en høyballepresse eller leie en tilpasset ballepresse med en kort beviskjede. Registrer tilpasset ballepressing. Kryssjekk break-even-volum. Bekreft resultatet gjennom faste eierkostnader. Hvis disse observasjonene er i konflikt, gå tilbake til variable kostnader før du øker hastighet, tetthet, arbeidsmengde eller kjøpsforpliktelse. Hvis det uløste elementet er modellspesifikt, be om den dokumenterte verdien for aktualitet i stedet for å estimere den.


